Stand: Oktober 2026
Im Oktober und November liegt die Betriebswirtschaftliche Auswertung (BWA) für neun oder zehn Monate vor. Damit ist sie das beste Instrument, das Sie vor dem 31. Dezember haben: Sie zeigt, wohin das Jahr läuft, solange Sie noch handeln können – bei Vorauszahlungen, Investitionen und der Planung für 2027. Viele Unternehmer überfliegen die BWA trotzdem nur bis zur letzten Zeile und legen sie dann ab.
Dieser Beitrag erklärt, wie die DATEV-Standard-BWA aufgebaut ist, welche Spalte Sie im Herbst lesen sollten, was die BWA nicht zeigt und welche Entscheidungen Sie vor dem Jahresende daraus ableiten können.
Wie ist die BWA aufgebaut?
Am häufigsten verwendet wird die BWA-Form 01, die DATEV-Standard-BWA. Ihr Kern ist die kurzfristige Erfolgsrechnung. Sie wertet die Erfolgskonten der Finanzbuchführung aus und ermittelt daraus das vorläufige Ergebnis des Unternehmens. Die Zeilen bauen nach einem festen Schema aufeinander auf:
| Rechenschritt | BWA-Position | Was dahintersteht |
|---|---|---|
| Umsatzerlöse | die betriebstypischen Umsätze | |
| +/− | Bestandsveränderungen | fertige und unfertige Erzeugnisse, die noch nicht zu Umsatz geworden sind |
| + | Aktivierte Eigenleistungen | werden als eigene Position ausgewiesen |
| = | Gesamtleistung | Basis (100 %) für die Prozentspalte |
| − | Wareneinsatz | je nach Einstellung Wareneinkauf, Warenverbrauch oder Wareneinsatz in % |
| = | Rohertrag | was nach dem Material- und Wareneinsatz übrig bleibt |
| + | Sonstige betriebliche Erlöse | betriebliche Erlöse außerhalb des eigentlichen Betriebszwecks |
| = | Betrieblicher Rohertrag | |
| − | Gesamtkosten | Summe der Kostenarten, etwa Personalkosten |
| = | Betriebsergebnis | Ergebnis aus dem laufenden Geschäft |
| −/+ | Neutraler Aufwand / Neutraler Ertrag | unter anderem Zinsaufwand und Zinserträge |
| = | Ergebnis vor Steuern | |
| − | Steuern vom Einkommen und Ertrag | die bis dahin gebuchten Ertragsteuern |
| = | Vorläufiges Ergebnis | die letzte Zeile |
Neben den Beträgen stehen Prozentspalten: wie viel Prozent der Gesamtleistung eine Position ausmacht, wie sich die Kosten auf die Gesamtkosten verteilen und – in der Spalte „Aufschlag“ – der Kalkulationsaufschlag auf den Wareneinsatz. Diese Prozentwerte sind oft aussagekräftiger als die Beträge: Steigt der Umsatz, aber sinkt der Rohertrag in Prozent, stimmen Einkaufspreise oder Kalkulation nicht mehr. Die Positionen im Detail beschreibt DATEV im Hilfe-Dokument Informationen zur kurzfristigen Erfolgsrechnung.
Monat, kumuliert, Vorjahr: Welche Zahl zählt im Herbst?
Die kurzfristige Erfolgsrechnung zeigt zwei Blöcke: den Wert des einzelnen Monats und den kumulierten Wert, also alles, was seit Beginn des Wirtschaftsjahres aufgelaufen ist. Der Monatswert schwankt stark – eine Jahresrechnung für die Versicherung, eine Sonderzahlung an Mitarbeiter, eine große Ausgangsrechnung. Für die Jahresendplanung zählt deshalb der kumulierte Wert.
Mindestens genauso wichtig ist der Vorjahresvergleich, eine eigene Auswertung der BWA. Er stellt die aktuellen Werte den Vorjahreswerten gegenüber, absolut und in Prozent, für den Monat und kumuliert. Wer Tendenzen über mehrere Jahre sehen will, nutzt den 3-Jahresvergleich.
Hochrechnung aufs Jahr: ein Beispiel
Ein Rechenbeispiel: Die BWA September 2026 zeigt kumuliert ein vorläufiges Ergebnis von 150.000 Euro. Rein rechnerisch ergibt das für zwölf Monate 200.000 Euro (150.000 ÷ 9 × 12). Das ist ein erster Anhaltspunkt, mehr nicht. Genauer wird die Hochrechnung, wenn Sie statt des Durchschnitts die Monate Oktober bis Dezember des Vorjahres ansetzen und bekannte Abweichungen einrechnen: ein ausgelaufener Großauftrag, eine Preiserhöhung, eine Tantieme, die erst im Dezember gebucht wird.
Wo landet Ihr Ergebnis 2026?
Wir rechnen Ihre BWA auf das Jahresende hoch und zeigen, wo Sie vor dem 31. Dezember noch handeln können.
✓ Antwort binnen 120 Minuten ✓ kostenlos ✓ unverbindlichWas die BWA nicht zeigt
Das Wort „vorläufig“ in der letzten Zeile ist ernst gemeint. Wie genau eine BWA ist, hängt davon ab, wie die Buchhaltung geführt wird. DATEV selbst empfiehlt für ein möglichst genaues vorläufiges Ergebnis, den Wareneinsatz genau zu ermitteln, die Ausgaben monatlich abzugrenzen und kalkulatorische Werte wie Abschreibungen zu buchen. Fehlt das, entstehen typische Verzerrungen:
- Abschreibungen: Werden sie erst mit dem Jahresabschluss gebucht, ist das Ergebnis unterjährig zu hoch.
- Bestände: Ist der Wareneinsatz mit dem Wareneinkauf gleichgesetzt, wirken große Einkäufe wie Kosten, auch wenn die Ware noch im Lager liegt. Klarheit bringt erst das Inventar zum Schluss des Geschäftsjahres (§ 240 Abs. 2 HGB).
- Jahreszahlungen: Versicherungen, Beiträge oder Lizenzen, die einmal im Jahr bezahlt und nicht monatlich verteilt werden, drücken das Ergebnis in einem einzigen Monat.
Die zweite Grenze ist wichtiger: Die BWA ist keine Liquiditätsrechnung. Bei bilanzierenden Unternehmen folgt die Buchführung dem Grundsatz der Periodenabgrenzung:
Aufwendungen und Erträge des Geschäftsjahrs sind unabhängig von den Zeitpunkten der entsprechenden Zahlungen im Jahresabschluß zu berücksichtigen.
Ein Umsatz steht also in der BWA, sobald die Rechnung gebucht ist – auch wenn der Kunde erst in 60 Tagen zahlt. Tilgungen eines Darlehens dagegen mindern das Konto, erscheinen in der Erfolgsrechnung aber nicht. Deshalb kann die BWA einen Gewinn zeigen, während das Geschäftskonto leer ist. Einen ersten Blick auf die Zahlungsfähigkeit gibt die Auswertung „Statische Liquidität“ der DATEV-BWA. Sie berücksichtigt allerdings keine Fälligkeiten. Für Einnahmen-Überschuss-Rechner gibt es mit der BWA-Form 43 eine eigene Variante.
Eine BWA im Oktober ist kein Zeugnis, sondern ein Navigationsgerät. Wer das kumulierte Ergebnis, den Vorjahresvergleich und den Kontostand nebeneinanderlegt, sieht noch rechtzeitig, ob Vorauszahlungen, Investitionen oder die Finanzierung angepasst werden müssen.
Was verlangt die Bank?
Übersteigt ein Kredit insgesamt 1,5 Millionen Euro oder 10 Prozent des Kernkapitals der Bank, darf das Kreditinstitut ihn grundsätzlich nur gewähren, wenn es sich die wirtschaftlichen Verhältnisse des Kreditnehmers offenlegen lässt, insbesondere durch Vorlage der Jahresabschlüsse (§ 18 KWG). Das Gesetz nennt die BWA nicht. Welche unterjährigen Unterlagen Ihre Bank erwartet, regelt Ihr Kreditvertrag – prüfen Sie dort die Berichtspflichten. Für Kreditgespräche bietet DATEV zusätzlich die Kapitaldienstgrenze-BWA an, die zeigt, inwieweit ein Unternehmen Zins und Tilgung erbringen kann.
Vor dem 31. Dezember: Was aus der BWA folgt
Die naheliegendste Konsequenz betrifft die Steuervorauszahlungen. Sie bemessen sich grundsätzlich nach der letzten Veranlagung (§ 37 Abs. 3 Satz 2 EStG), nicht nach dem laufenden Jahr. Für die GmbH gilt das über § 31 Abs. 1 KStG entsprechend.
- Einkommen- und Körperschaftsteuer: fällig am 10. März, 10. Juni, 10. September und 10. Dezember (§ 37 Abs. 1 EStG).
- Gewerbesteuer: fällig am 15. Februar, 15. Mai, 15. August und 15. November (§ 19 Abs. 1 GewStG). Anpassen kann sie die Gemeinde; setzt das Finanzamt dafür einen voraussichtlichen Messbetrag fest, ist die Gemeinde daran gebunden (§ 19 Abs. 3 GewStG).
Zeigt die Hochrechnung ein deutlich niedrigeres Ergebnis als im Vorjahr, kann eine Herabsetzung der Vorauszahlungen sinnvoll sein – das schont die Liquidität sofort. Ist das Ergebnis deutlich höher, folgt die Steuer später mit der Veranlagung. Das Finanzamt kann die Vorauszahlungen bis zum Ablauf des 15. Kalendermonats nach dem Veranlagungszeitraum anpassen (§ 37 Abs. 3 Satz 3 EStG), für 2026 also bis Ende März 2028.
Wichtiger Hinweis: Für eine Nachzahlung zur Steuer 2026 beginnt der Zinslauf 15 Monate nach Ablauf des Jahres (§ 233a Abs. 2 AO), also am 1. April 2028. Die Zinsen betragen 0,15 Prozent für jeden vollen Monat (§ 238 Abs. 1a AO). Rechnen Sie mit einem deutlich höheren Gewinn, sollten Sie die Nachzahlung nicht nur einplanen, sondern das Geld auch zurücklegen.
Die zweite Konsequenz betrifft Investitionen und die Gewinnverwendung. Welche Hebel eine GmbH vor dem Jahresende hat, haben wir in der Jahresendplanung für GmbH-Geschäftsführer zusammengefasst, die Abschreibungsregeln für Anschaffungen im Beitrag zur degressiven AfA von 30 Prozent. Die BWA liefert dafür die Ausgangszahl.
Tipp: Fragen Sie zur BWA auch den Wertenachweis und die Summen- und Saldenliste an. Der Wertenachweis zeigt, aus welchen Konten sich eine BWA-Zeile zusammensetzt. So lassen sich auffällige Werte nachvollziehen und Fehlbuchungen schneller finden.
Unser Angebot: Ihre BWA-Analyse mit der Kanzleiinhaberin
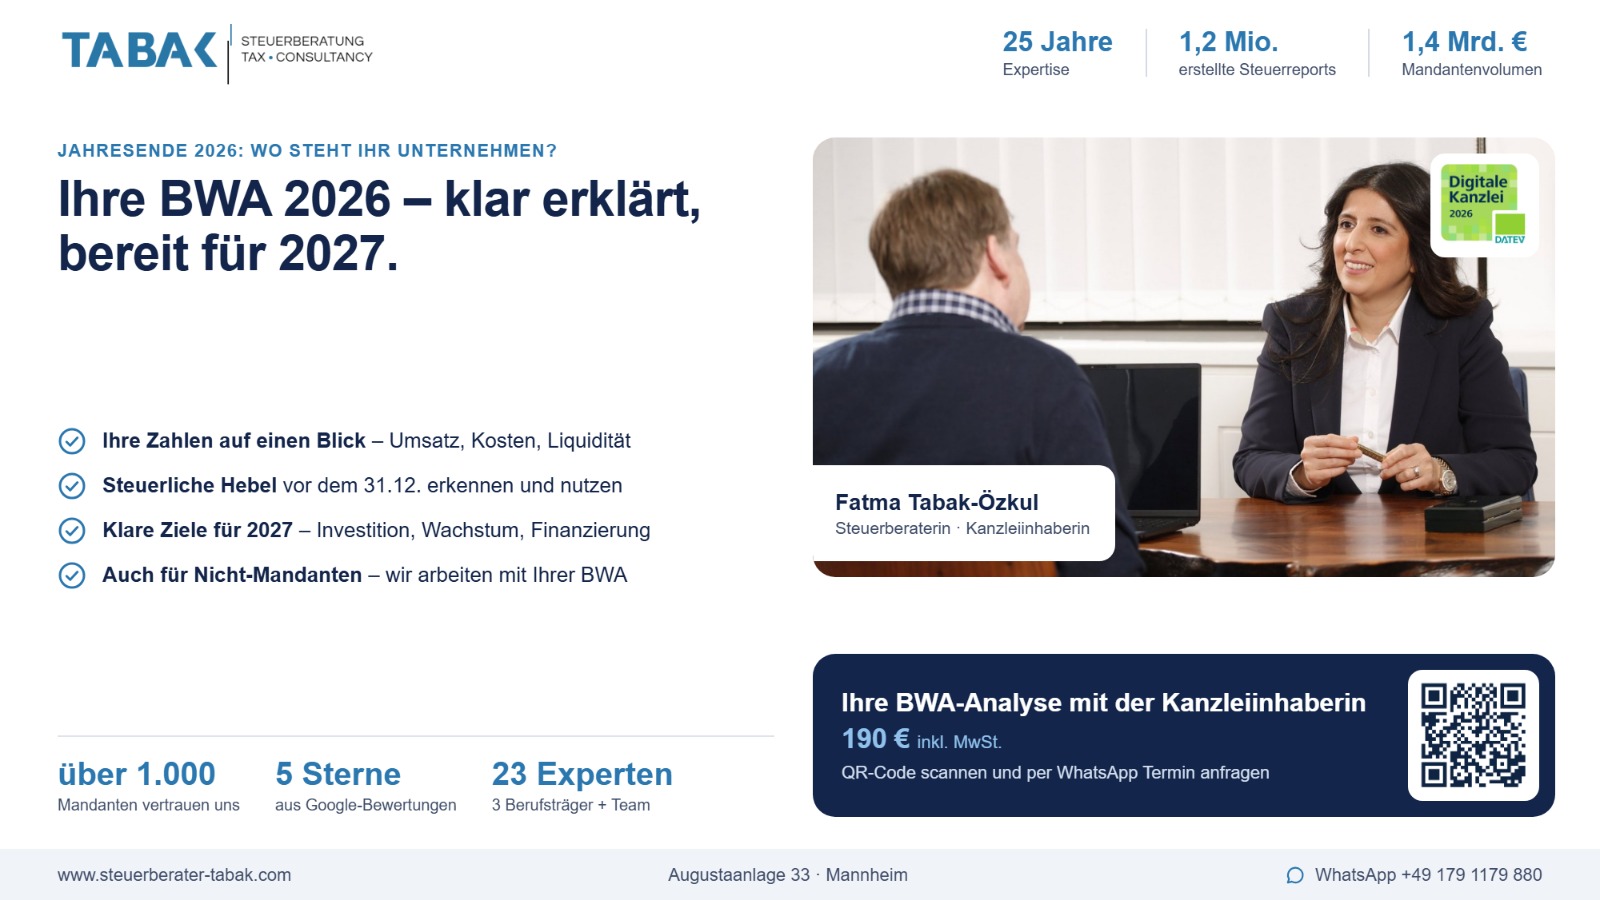
Jahresende 2026: Wo steht Ihr Unternehmen? Ihre BWA 2026 – klar erklärt, bereit für 2027. Steuerberaterin Fatma Tabak-Özkul geht Ihre Zahlen persönlich mit Ihnen durch.
- Ihre Zahlen auf einen Blick: Umsatz, Kosten, Liquidität.
- Steuerliche Hebel vor dem 31.12. erkennen und nutzen.
- Klare Ziele für 2027: Investition, Wachstum, Finanzierung.
- Auch für Nicht-Mandanten: Wir arbeiten mit Ihrer BWA, gleich von welcher Kanzlei sie kommt.
Ihre BWA-Analyse mit der Kanzleiinhaberin kostet 190 € inkl. MwSt. Sie können sie direkt im Shop buchen. Für eine Terminanfrage können Sie uns auch per WhatsApp schreiben (+49 179 1179 880).
Mehr dazu: monatliche Buchhaltung, Jahresabschluss, Steuervorauszahlung im Steuer-Glossar und DATEV Unternehmen online im Alltag.
Häufige Fragen
Was ist der Unterschied zwischen Monatswert und kumuliertem Wert in der BWA?
Der Monatswert zeigt nur den einzelnen Buchungsmonat, der kumulierte Wert alles, was seit Beginn des Wirtschaftsjahres aufgelaufen ist. Monatswerte schwanken durch Jahreszahlungen oder Sonderzahlungen stark. Für die Planung zum Jahresende ist deshalb der kumulierte Wert, ergänzt um den Vorjahresvergleich, aussagekräftiger.
Was bedeutet Rohertrag in der BWA?
Der Rohertrag ist die Gesamtleistung abzüglich des Wareneinsatzes. Die Gesamtleistung setzt sich aus Umsatzerlösen, Bestandsveränderungen und aktivierten Eigenleistungen zusammen. Sinkt der Rohertrag im Verhältnis zur Gesamtleistung, lohnt ein Blick auf Einkaufspreise und Kalkulation.
Warum zeigt die BWA einen Gewinn, obwohl das Konto leer ist?
Die BWA wertet Aufwand und Ertrag aus, nicht Zahlungen. Ein Umsatz steht in der BWA, sobald die Rechnung gebucht ist, auch wenn der Kunde noch nicht gezahlt hat; Darlehenstilgungen erscheinen in der Erfolgsrechnung gar nicht. Für die Zahlungsfähigkeit brauchen Sie zusätzlich einen Blick auf Liquidität und Fälligkeiten.
Kann ich meine Steuervorauszahlungen anhand der BWA senken?
Vorauszahlungen richten sich grundsätzlich nach der letzten Veranlagung (§ 37 Abs. 3 EStG, für die GmbH über § 31 KStG). Zeigt eine belastbare Hochrechnung ein deutlich niedrigeres Ergebnis, kann eine Anpassung beim Finanzamt beantragt werden. Mehr dazu im Steuer-Glossar.
Warum weicht die BWA vom Jahresabschluss ab?
Die BWA ist eine vorläufige Auswertung. Abschreibungen, Abgrenzungen, Bestandsveränderungen und Rückstellungen werden oft erst mit dem Jahresabschluss vollständig gebucht. Je genauer Wareneinsatz und Abgrenzungen unterjährig gebucht werden, desto näher liegt die BWA am späteren Ergebnis.
Quellen
- § 252 HGB – Allgemeine Bewertungsgrundsätze
- § 240 HGB – Inventar
- § 18 KWG – Kreditunterlagen
- § 37 EStG – Einkommensteuer-Vorauszahlung
- § 31 KStG – Steuererklärungspflicht, Veranlagung und Erhebung
- § 19 GewStG – Vorauszahlungen
- § 233a AO – Verzinsung von Steuernachforderungen und Steuererstattungen
- § 238 AO – Höhe und Berechnung der Zinsen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand siehe oben; Gesetze, BMF-Schreiben und Rechtsprechung können sich ändern.
TABAK Steuerberatung
Augustaanlage 33, 68165 Mannheim
Inhaberin und Steuerberaterin: Fatma Tabak-Özkul