Stand: Oktober 2026
Nicht jedes Unternehmen braucht ein eigenes Büro für das ganze Jahr. Gründer arbeiten tageweise in einem gemieteten Büro, Selbständige buchen einen Besprechungsraum, Trainer einen Seminarraum, und manches Unternehmen mietet feste Arbeitsplätze statt einer ganzen Etage. Steuerlich stecken darin drei Fragen: Was ist Betriebsausgabe, was passiert mit der Umsatzsteuer, und wie werden Kaffee, Catering und Mittagessen behandelt?
Dieser Beitrag beantwortet sie nach dem Gesetz und nach den Regeln, die die Finanzverwaltung selbst im Umsatzsteuer-Anwendungserlass (UStAE) und in den Einkommensteuer-Richtlinien festgelegt hat.
Ist die Miete für Büro und Besprechungsraum Betriebsausgabe?
Ja, wenn Sie den Raum für Ihr Unternehmen nutzen. Betriebsausgaben sind nach § 4 Abs. 4 EStG „die Aufwendungen, die durch den Betrieb veranlasst sind“. Dazu gehört die Tagesmiete für ein Büro ebenso wie die Stundenmiete für einen Konferenzraum oder die Monatsmiete für einen festen Arbeitsplatz.
Entscheidend ist der Beleg. Bei einem Gesamtbetrag bis 250 Euro genügt eine Kleinbetragsrechnung mit Name und Anschrift des Anbieters, Datum, Art der Leistung, Bruttobetrag und Steuersatz – oder dem Hinweis auf eine Steuerbefreiung (§ 33 UStDV). Für höhere Beträge brauchen Sie eine Rechnung mit allen Pflichtangaben.
Ob Sie netto oder brutto als Kosten ansetzen, hängt am Vorsteuerabzug. Wer Räume für steuerfreie Umsätze nutzt, ist davon ausgeschlossen (§ 15 Abs. 2 Nr. 1 UStG) – etwa Ärzte mit Heilbehandlungen und Kleinunternehmer, deren Umsätze nach § 19 Abs. 1 UStG steuerfrei sind.
Bekommen Sie die Umsatzsteuer aus der Raummiete zurück?
Das hängt zuerst davon ab, ob der Vermieter überhaupt Umsatzsteuer schuldet. Die Vermietung von Grundstücken ist nach § 4 Nr. 12 Satz 1 Buchstabe a UStG steuerfrei. Das gilt auch für einzelne Räume und in der Regel auch für mitvermietetes Büromobiliar (UStAE 4.12.1 Abs. 3). Übliche Nebenleistungen wie Wärme, Strom, Wasser und Internetanschluss gehören ebenfalls zur steuerfreien Vermietung (UStAE 4.12.1 Abs. 5).
Gilt die Befreiung auch bei tage- oder stundenweiser Miete?
Grundsätzlich ja. Der UStAE stellt klar: „Die Dauer des Vertragsverhältnisses ist ohne Bedeutung.“ Auch eine kurzfristige Gebrauchsüberlassung kann eine Vermietung sein (UStAE 4.12.1 Abs. 2). Die Ausnahmen in § 4 Nr. 12 Satz 2 UStG betreffen Wohn- und Schlafräume zur kurzfristigen Beherbergung, Fahrzeugstellplätze, die kurzfristige Vermietung auf Campingplätzen und Betriebsvorrichtungen – Büros und Tagungsräume sind dort nicht genannt. Den ermäßigten Hotelsteuersatz gibt es für Tagungsräume ausdrücklich nicht (UStAE 12.16 Abs. 5).
Voraussetzung ist allerdings, dass Sie den Raum für die vereinbarte Zeit wie ein Eigentümer nutzen und andere ausschließen dürfen (UStAE 4.12.1 Abs. 1). Bei Coworking ohne festen Platz ist genau das die offene Frage des Einzelfalls.
Wann darf der Vermieter Umsatzsteuer berechnen?
Der Vermieter kann auf die Steuerbefreiung verzichten und die Miete steuerpflichtig abrechnen (Option nach § 9 UStG). Das setzt voraus, dass der Mieter Unternehmer ist und den Raum für sein Unternehmen nutzt (§ 9 Abs. 1 UStG). Bei Grundstücken kommt eine zweite Bedingung hinzu:
Der Verzicht auf Steuerbefreiung nach Absatz 1 ist bei der Bestellung und Übertragung von Erbbaurechten (§ 4 Nr. 9 Buchstabe a), bei der Vermietung oder Verpachtung von Grundstücken (§ 4 Nr. 12 Satz 1 Buchstabe a) und bei den in § 4 Nr. 12 Satz 1 Buchstabe b und c bezeichneten Umsätzen nur zulässig, soweit der Leistungsempfänger das Grundstück ausschließlich für Umsätze verwendet oder zu verwenden beabsichtigt, die den Vorsteuerabzug nicht ausschließen.
Unschädlich ist, wenn höchstens 5 Prozent der Umsatzsteuer auf die Miete beim Mieter vom Vorsteuerabzug ausgeschlossen wären (UStAE 9.2 Abs. 3). Eine besondere Form braucht die Option nicht: Sie erfolgt regelmäßig, indem der Vermieter mit gesondertem Steuerausweis abrechnet (UStAE 9.1 Abs. 3). Die Voraussetzungen muss er nachweisen, etwa durch eine Bestätigung des Mieters (UStAE 9.2 Abs. 4).
Was heißt das für Ihren Vorsteuerabzug?
| Ihre Situation | Ergebnis |
|---|---|
| Sie nutzen den Raum für steuerpflichtige Umsätze, die Rechnung weist Umsatzsteuer aus | Option zulässig, Vorsteuerabzug mit ordnungsgemäßer Rechnung (§ 15 Abs. 1 Satz 1 Nr. 1 UStG) |
| Rechnung ohne Umsatzsteuer mit Hinweis auf die Steuerbefreiung | keine Vorsteuer; der gezahlte Betrag ist Ihre Betriebsausgabe |
| Sie sind Kleinunternehmer | Option nicht zulässig (UStAE 9.2 Abs. 2), keine Vorsteuer |
| Sie nutzen den Raum für steuerfreie Umsätze, etwa Heilbehandlungen | Option nicht zulässig; ausgewiesene Steuer ist nicht als Vorsteuer abziehbar |
Der letzte Fall ist eine Falle: Weist der Vermieter trotzdem Umsatzsteuer aus, schuldet er sie allein wegen des Ausweises (§ 14c UStG). Abziehbar ist aber nur die „gesetzlich geschuldete Steuer“. Steuer, die nur nach § 14c geschuldet wird, gehört nicht dazu (UStAE 15.2 Abs. 1).
Was gilt, wenn mehr als der Raum gebucht wird?
Viele Angebote bündeln Raum, Technik, Getränke und Service. Gibt die Raumüberlassung der Leistung das Gepräge, ist sie insgesamt steuerfrei; eine Aufteilung des Entgelts ist nicht zulässig (UStAE 4.12.5 Abs. 2). Tritt der Raum hinter wesentlichere Leistungen zurück, liegt ein „Vertrag besonderer Art“ vor, und die Befreiung scheidet ganz aus (UStAE 4.12.6 Abs. 1). Für Sie als Mieter mit steuerpflichtigen Umsätzen zählt: Weist eine ordnungsgemäße Rechnung Umsatzsteuer aus, ist der Vorsteuerabzug in beiden Fällen möglich.
Bei Raummieten schauen wir zuerst auf die Rechnung und dann auf Ihre eigenen Umsätze. Erst wenn beides zusammenpasst, wird aus der ausgewiesenen Umsatzsteuer auch Vorsteuer.
Umsatzsteuer auf der Raummiete – dürfen Sie sie abziehen?
Wir prüfen Ihre Mietrechnungen und Ihre Umsätze und sagen Ihnen, ob der Vorsteuerabzug trägt.
✓ Antwort binnen 120 Minuten ✓ kostenlos ✓ unverbindlichKaffee, Catering, Mittagessen: Was gilt bei Meetings und Seminaren?
Bei Getränken und Essen im gemieteten Raum kommt es darauf an, wer bewirtet wird:
- Kaffee, Tee und Gebäck: Aufmerksamkeiten in geringem Umfang bei betrieblichen Besprechungen sind keine Bewirtung, wenn sie eine übliche Geste der Höflichkeit sind, und unbegrenzt abziehbar (R 4.10 Abs. 5 EStR).
- Geschäftspartner: Bewirtungskosten sind zu 70 Prozent abziehbar (§ 4 Abs. 5 Satz 1 Nr. 2 EStG), auch für den Anteil, der auf Sie und Ihre Mitarbeiter entfällt (R 4.10 Abs. 6 EStR). Die Vorsteuer bleibt voll abziehbar (§ 15 Abs. 1a Satz 2 UStG).
- Nur eigene Mitarbeiter: Diese Bewirtung ist allgemein betrieblich veranlasst und unbegrenzt abziehbar (R 4.10 Abs. 7 EStR).
- Eigene Seminare: Ist die Verpflegung in der Seminargebühr Ihrer Teilnehmer enthalten, entfällt die 70-Prozent-Kürzung (R 4.10 Abs. 5 EStR).
Lohnsteuerlich sind Getränke, die Mitarbeiter im Betrieb unentgeltlich erhalten, Aufmerksamkeiten. Speisen während einer außergewöhnlichen betrieblichen Besprechung bleiben im ganz überwiegenden betrieblichen Interesse bis 60 Euro lohnsteuerfrei (R 19.6 Abs. 2 LStR).
Findet die Bewirtung nicht in einer Gaststätte statt, sondern etwa mit Catering im gemieteten Konferenzraum, brauchen Sie schriftliche Angaben zu Ort, Tag, Teilnehmern, Anlass und Höhe der Aufwendungen (§ 4 Abs. 5 Satz 1 Nr. 2 Satz 2 EStG). Teilnehmer sind grundsätzlich mit Namen anzugeben (R 4.10 Abs. 9 EStR). Mehr dazu im Glossar unter Bewirtungskosten.
Tipp: Bitten Sie den Anbieter, Raummiete und Verpflegung auf der Rechnung getrennt auszuweisen – sonst lässt sich der Bewirtungsanteil kaum von der Miete trennen.
Gemietetes Büro und Homeoffice-Pauschale: Was passt zusammen?
Die Tagespauschale von 6 Euro, höchstens 1.260 Euro im Jahr, gibt es für Tage, an denen Sie überwiegend in der häuslichen Wohnung arbeiten und keine außerhalb gelegene erste Tätigkeitsstätte aufsuchen (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Ein Tag, an dem Sie überwiegend im gemieteten Tagesbüro arbeiten, ist danach kein Homeoffice-Tag.
Steht Ihnen dauerhaft kein anderer Arbeitsplatz zur Verfügung, ist die Tagespauschale auch an Tagen zulässig, an denen Sie zusätzlich auswärts arbeiten (Nr. 6c Satz 2). Mieten Sie dauerhaft einen festen Arbeitsplatz, spricht viel dafür, dass diese Ausnahme nicht mehr greift. Ob schon ein gelegentlich gebuchtes Tagesbüro ein „anderer Arbeitsplatz“ ist, regelt das Gesetz nicht ausdrücklich.
Das häusliche Arbeitszimmer setzt voraus, dass es den Mittelpunkt Ihrer gesamten betrieblichen und beruflichen Betätigung bildet (Nr. 6b). Details im Beitrag Homeoffice in der Steuererklärung, rechnen können Sie mit dem Homeoffice-Rechner.
Wird die Miete bei der Gewerbesteuer hinzugerechnet?
Bei Gewerbetreibenden fließt die Hälfte der Miete für unbewegliche Wirtschaftsgüter des Anlagevermögens in eine Summe, zu der unter anderem Schuldzinsen zählen. Dem Gewinn hinzugerechnet wird ein Viertel dieser Summe, soweit sie 200.000 Euro übersteigt (§ 8 Nr. 1 GewStG). Beispiel: Zwei feste Arbeitsplätze zu je 700 Euro netto im Monat ergeben 16.800 Euro Jahresmiete, davon 8.400 Euro in der Summe – weit unter dem Freibetrag. Ihre Gewerbesteuer schätzen Sie mit dem Gewerbesteuer-Rechner.
Unser Angebot: TABAK Business Work Spaces in Mannheim
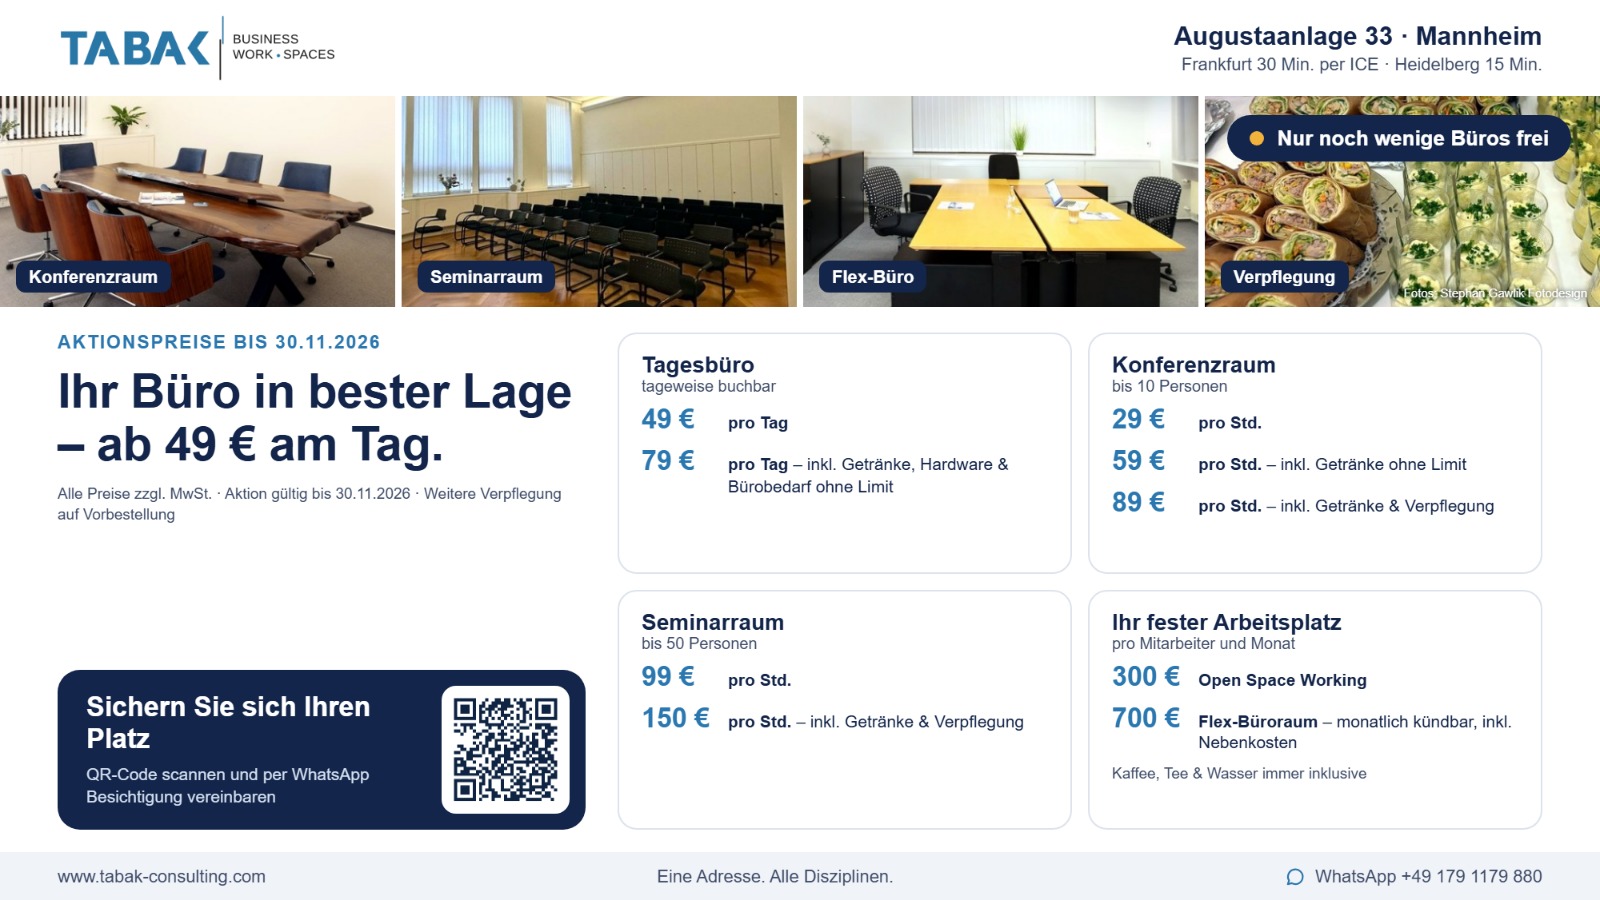
Wenn Sie in Mannheim einen Raum brauchen: In der Augustaanlage 33 bieten wir unter dem Namen TABAK Business Work Spaces Tagesbüros, Konferenz- und Seminarräume sowie feste Arbeitsplätze an – 30 Minuten per ICE von Frankfurt, 15 Minuten von Heidelberg. Bis zum 30.11.2026 gelten Aktionspreise, alle Preise zuzüglich Mehrwertsteuer: Der Vermieter verzichtet nach § 9 UStG auf die Steuerbefreiung. Nutzen Sie den Raum für Ihr Unternehmen und sind Sie selbst zum Vorsteuerabzug berechtigt, holen Sie sich die ausgewiesene Umsatzsteuer über die Vorsteuer zurück.
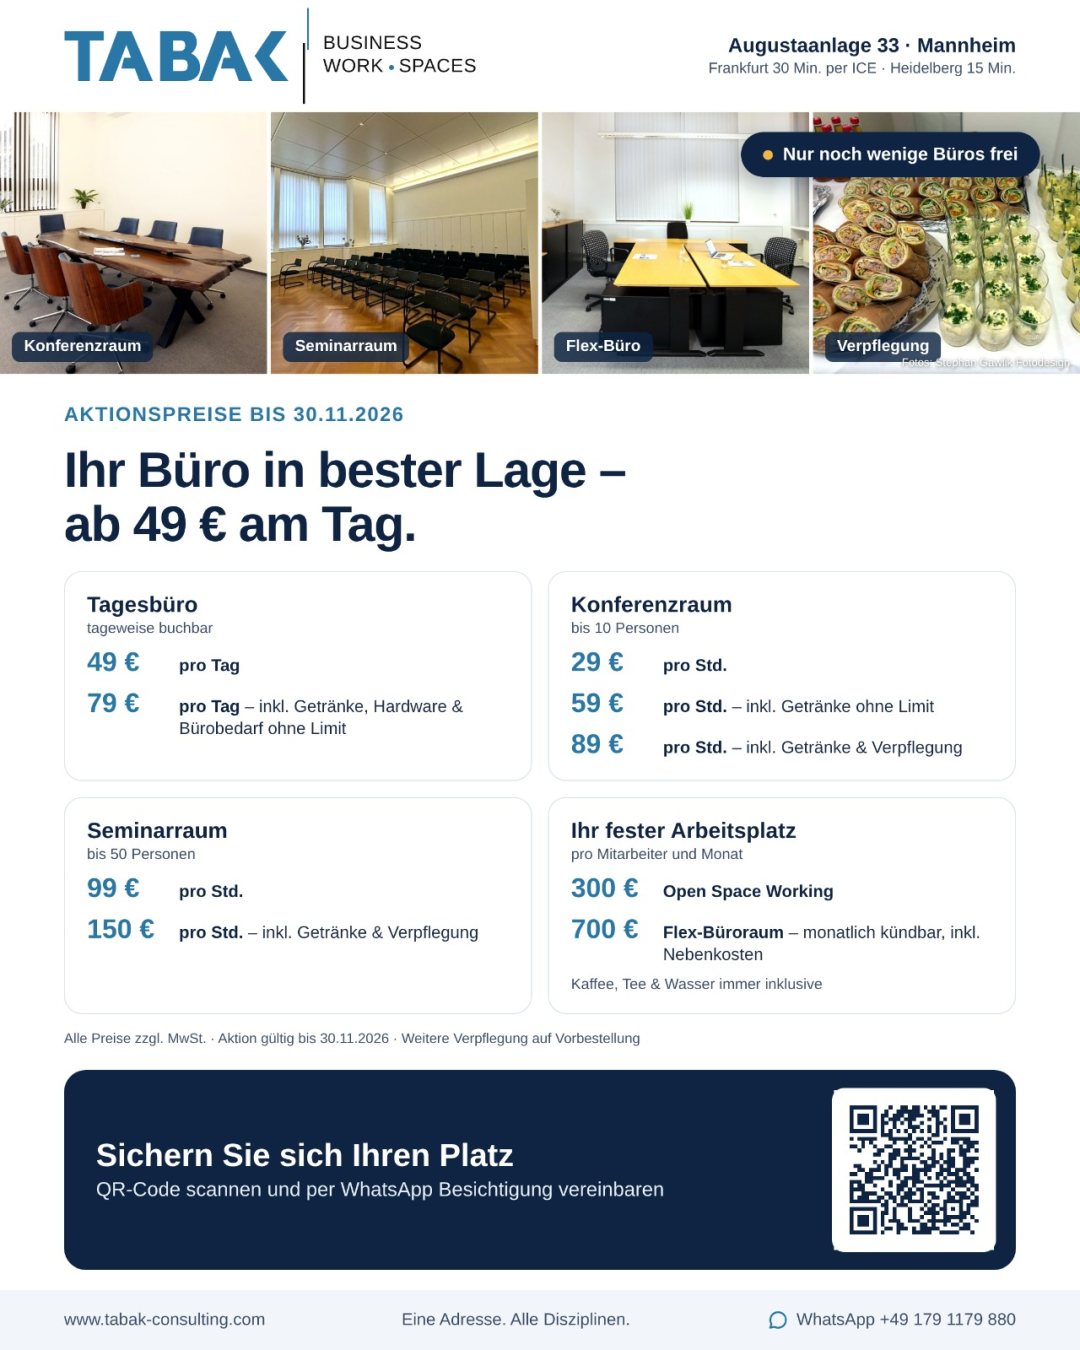
| Angebot | Aktionspreis bis 30.11.2026 (zzgl. MwSt.) |
|---|---|
| Tagesbüro, tageweise buchbar | 49 € pro Tag |
| Tagesbüro inkl. Getränke, Hardware & Bürobedarf ohne Limit | 79 € pro Tag |
| Konferenzraum bis 10 Personen | 29 € pro Std. |
| Konferenzraum inkl. Getränke ohne Limit | 59 € pro Std. |
| Konferenzraum inkl. Getränke & Verpflegung | 89 € pro Std. |
| Seminarraum bis 50 Personen | 99 € pro Std. |
| Seminarraum inkl. Getränke & Verpflegung | 150 € pro Std. |
| Fester Arbeitsplatz: Open Space Working, pro Mitarbeiter und Monat | 300 € |
| Fester Arbeitsplatz: Flex-Büroraum, pro Mitarbeiter und Monat | 700 € |
Die festen Arbeitsplätze sind monatlich kündbar, Nebenkosten inklusive. Kaffee, Tee und Wasser sind immer inklusive, weitere Verpflegung gibt es auf Vorbestellung. Sichern Sie sich Ihren Platz: per WhatsApp schreiben und eine Besichtigung vereinbaren – oder vorab alle Räume ansehen.
Mehr zum Thema: monatliche Buchhaltung, Vorsteuerabzug im Glossar und so arbeitet die KI-Kanzlei aus Mannheim.
Häufige Fragen
Ist die Miete für einen Konferenzraum umsatzsteuerfrei?
Die Vermietung von Räumen ist nach § 4 Nr. 12 Satz 1 Buchstabe a UStG grundsätzlich steuerfrei, und zwar unabhängig von der Mietdauer, also auch stunden- oder tageweise. Der Vermieter kann aber auf die Befreiung verzichten (§ 9 UStG), wenn Sie den Raum als Unternehmer für Umsätze nutzen, die zum Vorsteuerabzug berechtigen. Bei Paketen, in denen der Raum hinter anderen Leistungen zurücktritt, ist die Leistung insgesamt steuerpflichtig.
Kann ich die Vorsteuer aus der Miete eines Tagesbüros abziehen?
Ja, wenn Sie den Raum für steuerpflichtige Umsätze nutzen und eine ordnungsgemäße Rechnung mit ausgewiesener Umsatzsteuer haben (§ 15 Abs. 1 Satz 1 Nr. 1 UStG). Kleinunternehmer und Unternehmer mit steuerfreien Umsätzen, etwa Ärzte, sind vom Vorsteuerabzug ausgeschlossen (§ 15 Abs. 2 Nr. 1 UStG). Steuer, die der Vermieter nur wegen eines unzulässigen Ausweises nach § 14c UStG schuldet, ist nicht abziehbar.
Sind Kaffee und Verpflegung im gemieteten Meetingraum voll absetzbar?
Kaffee, Tee und Gebäck als übliche Geste der Höflichkeit gelten nicht als Bewirtung und sind unbegrenzt abziehbar (R 4.10 Abs. 5 EStR). Bewirten Sie Geschäftspartner mit Speisen, sind 70 Prozent der angemessenen und nachgewiesenen Kosten abziehbar, die Vorsteuer bleibt voll abziehbar. Die Bewirtung ausschließlich eigener Mitarbeiter ist unbegrenzt abziehbar (R 4.10 Abs. 7 EStR). Mehr dazu unter Bewirtungskosten.
Bekomme ich trotz gemietetem Büro die Homeoffice-Pauschale?
Für jeden Tag, an dem Sie überwiegend zu Hause arbeiten und keine erste Tätigkeitsstätte außerhalb aufsuchen, können Sie 6 Euro ansetzen, höchstens 1.260 Euro im Jahr (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Tage, an denen Sie überwiegend im gemieteten Büro arbeiten, zählen nicht. Die Details erklärt unser Beitrag Homeoffice in der Steuererklärung.
Wird die Büromiete bei der Gewerbesteuer hinzugerechnet?
Die Hälfte der Miete für unbewegliche Wirtschaftsgüter des Anlagevermögens fließt in eine Summe mit Schuldzinsen und weiteren Finanzierungsanteilen. Hinzugerechnet wird ein Viertel dieser Summe, soweit sie 200.000 Euro übersteigt (§ 8 Nr. 1 GewStG). Zwei feste Arbeitsplätze zu je 700 Euro netto im Monat tragen zum Beispiel 8.400 Euro im Jahr zu dieser Summe bei.
Quellen
- § 4 EStG – Gewinnbegriff, Betriebsausgaben, Bewirtung, Homeoffice
- § 4 UStG – Steuerbefreiungen (Nr. 12 Vermietung von Grundstücken)
- § 9 UStG – Verzicht auf Steuerbefreiungen
- § 15 UStG – Vorsteuerabzug
- § 19 UStG – Kleinunternehmer
- § 33 UStDV – Rechnungen über Kleinbeträge
- § 8 GewStG – Hinzurechnungen
- BMF: Umsatzsteuer-Anwendungserlass, Stand 2. Juni 2026 (Abschn. 4.12.1, 4.12.5, 4.12.6, 9.1, 9.2, 12.16, 14.1, 15.2)
- EStH 2025: R 4.10 Abs. 5 EStR – Bewirtung und Aufmerksamkeiten
- EStH 2025: R 4.10 Abs. 6–7 EStR – Geschäftlicher und betrieblicher Anlass
- EStH 2025: R 4.10 Abs. 8–9 EStR – Nachweis
- LStH 2026: R 19.6 LStR – Aufmerksamkeiten
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand siehe oben; Gesetze, BMF-Schreiben und Rechtsprechung können sich ändern.
TABAK Steuerberatung
Augustaanlage 33, 68165 Mannheim
Inhaberin und Steuerberaterin: Fatma Tabak-Özkul