Stand: Oktober 2026
In vielen Unternehmen tippt die Geschäftsführung Überweisungen noch selbst ab, am Abend, Rechnung für Rechnung. Dabei liegen alle Daten längst in der Buchhaltung: Lieferant, Betrag, IBAN, Fälligkeit. Wenn Ihre Steuerkanzlei die Buchhaltung führt, kann sie die Zahlungen auch vorbereiten. Freigeben müssen Sie sie trotzdem selbst. Genau diese Trennung macht das Modell sicher.
Dieser Beitrag zeigt, wie Zahlungsverkehr über die Steuerkanzlei mit DATEV technisch abläuft, welche Freigabewege es gibt, warum die Verfügung über Ihr Konto bei Ihnen bleibt – und was Skonto und pünktliche Steuerzahlungen dabei wert sind.
Wie funktioniert Zahlungsverkehr über die Steuerkanzlei?
DATEV beschreibt das Zusammenspiel von Kanzlei und Mandant so: Die Kanzlei stellt Zahlungsaufträge bereit, der Mandant greift darauf zu, prüft und ändert sie bei Bedarf und gibt sie anschließend legitimiert zur Ausführung an die Bank. Im Einzelnen sieht das so aus:
- Offene Posten auswählen: Im Programm Kanzlei-Rechnungswesen werden die offenen Eingangsrechnungen zum Zahlen ausgewählt. Die Zahlungen entstehen auf Basis der Buchungen und der hinterlegten Stammdaten, der Zahlungstermin wird geprüft.
- Zahlungsvorschlag prüfen und übergeben: Die Kanzlei prüft die erstellten Zahlungen und übergibt sie an das Programm DATEV Zahlungsverkehr.
- Im DATEV-Rechenzentrum bereitstellen: Der Zahlungsauftrag wird im Rechenzentrum gespeichert. DATEV hält ausdrücklich fest, dass dabei keine Übermittlung an die Bank stattfindet.
- Freigabe durch Sie: Erst Sie als Kontoinhaber senden die Zahlungen an die Bank beziehungsweise geben sie dort frei.
Für Sie entfällt damit das Abtippen von Empfänger, IBAN, Betrag und Verwendungszweck. Was bleibt, ist die Prüfung und die Freigabe. Den Ablauf hat DATEV im Hilfe-Dokument Zusammenarbeit Steuerberater / Mandant mit den Rechnungswesen- und Lohnprogrammen und Zahlungsverkehr beschrieben.
Wir kümmern uns um Ihre Zahlungen – Sie behalten die Kontrolle.
Welche Freigabewege gibt es?
Wie Sie die vorbereiteten Zahlungen freigeben, hängt davon ab, was Ihre Bank anbietet und ob Sie DATEV Unternehmen online nutzen. Drei Wege sind in den DATEV-Unterlagen beschrieben:
| Weg | Was Sie brauchen | So geben Sie frei |
|---|---|---|
| Freigabe im Online-Banking Ihrer Bank (DATEV-Sammelverfahren) | Ihren Online-Banking-Zugang; Ihre Bank muss diese Freigabe anbieten, einmalig eine Teilnahmevereinbarung | Im Online-Banking mit Ihren Sicherheitsmerkmalen, zum Beispiel TAN |
| Bank online in DATEV Unternehmen online | Zugang zu Unternehmen online im Browser, Bankverbindung per PIN/TAN oder EBICS eingerichtet | Unter „Zahlungen offen“ markieren und „An Bank senden“ |
| EBICS mit elektronischer Unterschrift | EBICS-Vereinbarung mit der Bank, DATEV SmartLogin oder SmartCard | Elektronische Unterschrift, bei Bedarf durch zwei Berechtigte |
Freigabe im eigenen Online-Banking
Beim Service-Rechenzentrumsverfahren übermittelt DATEV die Zahlungsdateien an das Rechenzentrum Ihrer Bank. Früher wurden sie mit einem unterschriebenen Begleitzettel freigegeben. Viele Kreditinstitute bieten inzwischen eine elektronische Freigabe über ihre eigenen Online-Lösungen an. Bietet Ihre Bank die Freigabe im Online-Banking an, melden Sie sich wie gewohnt an und autorisieren die Datei mit Ihren Sicherheitsmerkmalen – zusätzliche Software brauchen Sie dann nicht. Ob Ihre Bank diese Freigabe anbietet und welche Gebühren anfallen, erfahren Sie direkt bei ihr.
Wichtig ist die Frist: Nach den Bedingungen der Sparkassen für Service-Rechenzentren hält die Bank die übermittelten Dateien 14 Kalendertage zur Verfügung. Danach kann der Kontoinhaber den Auftrag nicht mehr erteilen. Außerdem muss der Kunde nach diesen Bedingungen vor der Freigabe prüfen, ob Begleitzettel und angezeigte Daten übereinstimmen.
Freigabe in DATEV Unternehmen online
Nutzen Sie DATEV Unternehmen online ohnehin für Belege, finden Sie die bereitgestellten Zahlungen in Bank online. Dort lassen sich Zahlungsdetails vor dem Senden ändern. Bestätigt wird je nach Einrichtung mit PIN und TAN über den Dienstleister finAPI oder per EBICS mit zusätzlicher Bestätigung über DATEV SmartVerify.
EBICS und verteilte elektronische Unterschrift
Bei EBICS genügt laut DATEV ein Authentifizierungsmedium für alle angebundenen Banken – praktisch vor allem bei mehreren Bankverbindungen. Wer zeichnen darf, legt die Vereinbarung mit der Bank fest. Mit der verteilten elektronischen Unterschrift können zwei Berechtigte an verschiedenen Orten unterschreiben – etwa Prokurist und Geschäftsführer.
Welcher Freigabeweg passt zu Ihrer Bank?
Wir klären mit Ihnen, ob Online-Banking, Unternehmen online oder EBICS für Ihr Unternehmen am einfachsten ist.
✓ Antwort binnen 120 Minuten ✓ kostenlos ✓ unverbindlichWer behält die Kontrolle über das Konto?
Rechtlich entscheidet allein, wer die Zahlung autorisiert. Das regelt das BGB für jeden Zahlungsvorgang:
Ein Zahlungsvorgang ist gegenüber dem Zahler nur wirksam, wenn er diesem zugestimmt hat (Autorisierung).
Im beschriebenen Ablauf erhält die Kanzlei weder Ihre Zugangsdaten zum Online-Banking noch eine Kontovollmacht. Sie stellt nur bereit. Ändern oder löschen Sie einzelne Zahlungen vor der Freigabe, sagen Sie uns kurz Bescheid – DATEV weist ausdrücklich darauf hin, damit die Kanzlei die Änderungen in der Buchhaltung berücksichtigen kann.
Die Aufteilung schafft automatisch ein Vier-Augen-Prinzip: Eine Person bereitet vor, eine andere gibt frei. Gegen Rechnungsbetrug mit gefälschter Bankverbindung reicht das allein aber nicht. Neue IBANs müssen vor dem Zahlungslauf geprüft werden. Wie die Masche abläuft und welche Prüfschritte helfen, steht in unserem Beitrag Rechnungsbetrug: gefälschte Bankverbindung erkennen.
Wichtiger Hinweis: Sammelüberweisungen im DATEV-Sammelverfahren werden nach Angaben von DATEV immer ohne Empfängerüberprüfung gesendet; bei Freigabe mit Begleitzettel entfällt sie ganz. Prüfen Sie deshalb vor jeder Freigabe die Liste der Empfänger – insbesondere neue oder geänderte Bankverbindungen.
Skonto: Was ein fester Zahlungslauf wert ist
Wer Rechnungen nur „bei Gelegenheit“ bezahlt, verschenkt Skonto. Ein Rechenbeispiel, ausdrücklich nur als Beispiel: Ihr Unternehmen kauft im Monat für 150.000 Euro netto ein, alle Lieferanten gewähren 2 Prozent Skonto, der Steuersatz beträgt 19 Prozent.
| Position | Betrag |
|---|---|
| Einkauf netto | 150.000 € |
| Rechnungsbetrag brutto (19 % USt) | 178.500 € |
| 2 % Skonto auf den Rechnungsbetrag | 3.570 € |
| davon Entgeltminderung (netto) | 3.000 € |
| davon Kürzung der Vorsteuer | 570 € |
Die Ersparnis für das Unternehmen beträgt also 3.000 Euro im Monat. Die übrigen 570 Euro zahlen Sie zwar ebenfalls weniger aus, sie mindern aber Ihre Vorsteuer.
Steuerlich ist Skonto eine Minderung des Entgelts. Der Leistungsempfänger muss seinen Vorsteuerabzug berichtigen (§ 17 Abs. 1 Satz 2 UStG), und zwar für den Zeitraum, in dem die Änderung eingetreten ist (§ 17 Abs. 1 Satz 8 UStG). In der Buchhaltung wird das bei der Zahlungsbuchung erfasst.
Tipp: Lohnt sich Skonto auch, wenn Sie dafür den Kontokorrentkredit nutzen? Bei „2 Prozent Skonto innerhalb von 10 Tagen, netto 30 Tage“ zahlen Sie 20 Tage früher und sparen 2 Prozent. Aufs Jahr gerechnet entspricht das rund 37 Prozent Zins. Diesen Wert können Sie direkt mit dem Zinssatz Ihres Kontokorrentkredits vergleichen.
Fristen: Lieferanten und Finanzamt
Zahlungsverzug bei Lieferanten
Ohne Mahnung kommt ein Schuldner spätestens in Verzug, wenn er nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang der Rechnung zahlt (§ 286 Abs. 3 BGB). Zwischen Unternehmen beträgt der Verzugszins dann neun Prozentpunkte über dem Basiszinssatz (§ 288 Abs. 2 BGB), dazu kommt eine Pauschale von 40 Euro (§ 288 Abs. 5 BGB).
Steuerzahlungen pünktlich leisten
Umsatzsteuer-Vorauszahlung und Lohnsteuer sind jeweils bis zum zehnten Tag nach Ablauf des Anmeldungszeitraums zu zahlen (§ 18 Abs. 1 UStG, § 41a Abs. 1 EStG). Eine Überweisung gilt erst an dem Tag als entrichtet, an dem der Betrag dem Finanzamt gutgeschrieben wird (§ 224 Abs. 2 Nr. 2 AO). Wer zu spät zahlt, schuldet für jeden angefangenen Monat einen Säumniszuschlag von 1 Prozent des auf 50 Euro abgerundeten Steuerbetrags (§ 240 Abs. 1 AO).
Bei einer Säumnis bis zu drei Tagen wird der Zuschlag nicht erhoben. Das gilt nicht bei Zahlung mit Zahlungsmitteln oder Scheck (§ 240 Abs. 3 AO). Für die Überweisung bedeutet das: Die Schonfrist hilft, ist aber kein Zahlungsziel. Planen Sie die Freigabe so, dass die Gutschrift spätestens am Fälligkeitstag beim Finanzamt ist.
Tipp: Für wiederkehrende Steuern ist ein SEPA-Lastschriftmandat beim Finanzamt oft die einfachste Lösung. Dann gilt die Zahlung am Fälligkeitstag als entrichtet (§ 224 Abs. 2 Nr. 3 AO), und Sie müssen dafür keine Überweisung freigeben.
Unser Angebot: Ihre Überweisungen? Erledigt.
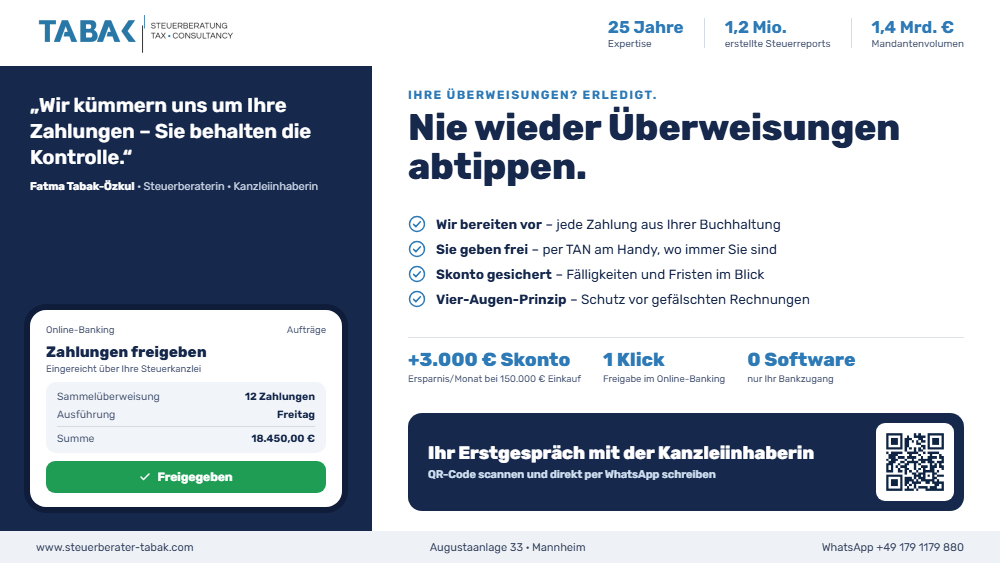
Nie wieder Überweisungen abtippen: Wir bereiten jede Zahlung aus Ihrer Buchhaltung vor, Sie geben frei – per TAN am Handy, wo immer Sie sind.
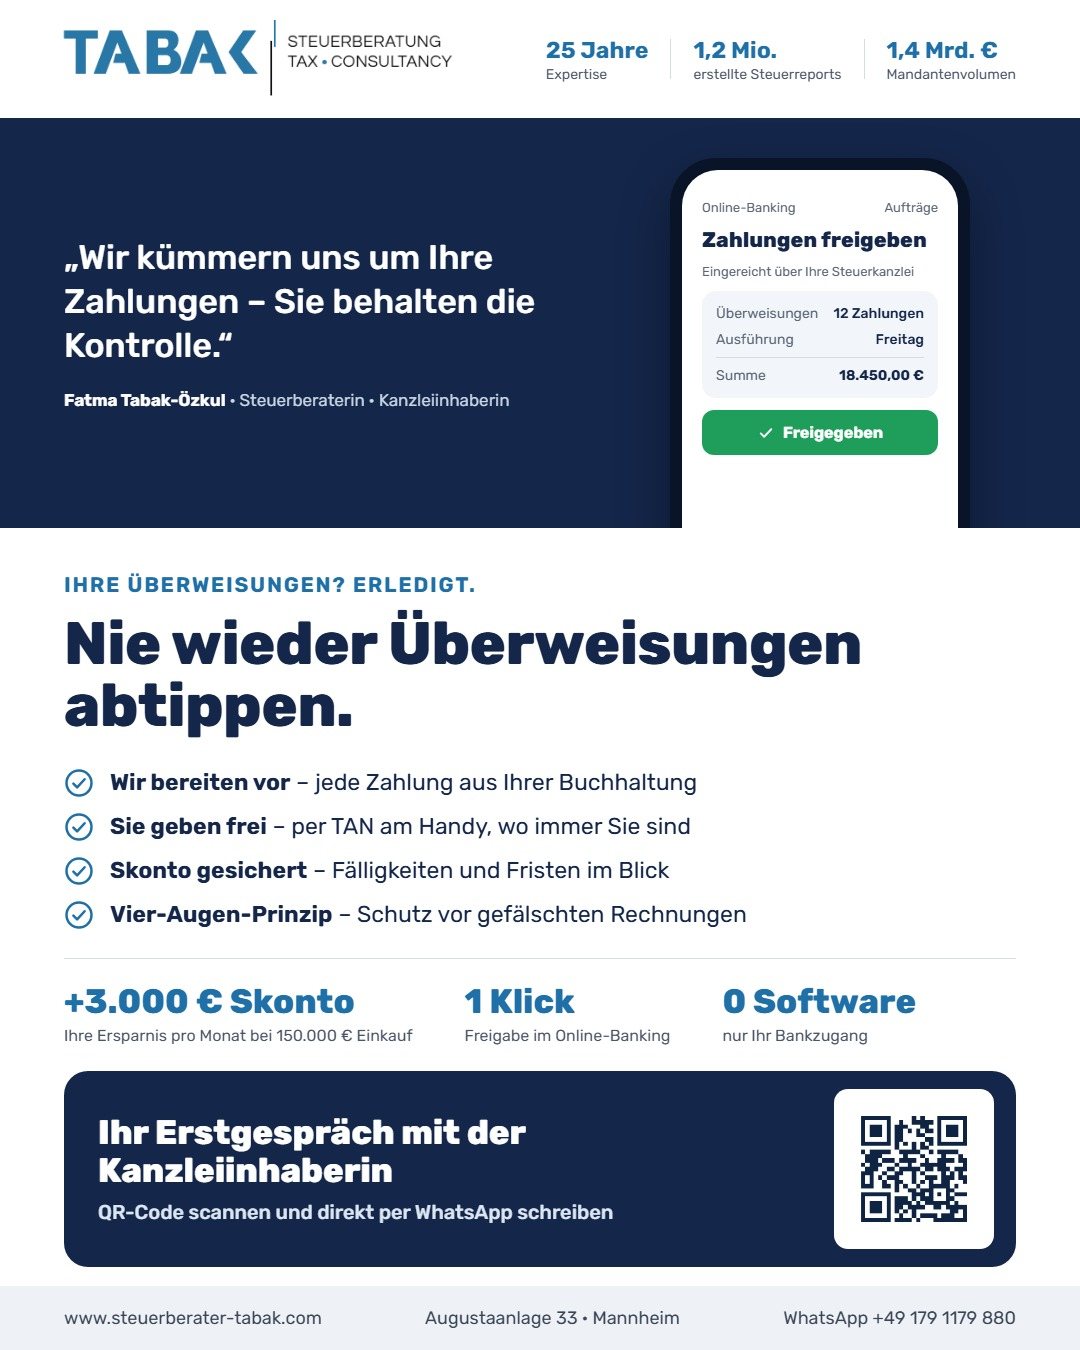
- Wir bereiten vor: jede Zahlung aus Ihrer Buchhaltung.
- Sie geben frei: im Online-Banking Ihrer Bank, mit Ihrer TAN.
- Skonto gesichert: Fälligkeiten und Fristen im Blick.
- Vier-Augen-Prinzip: zusätzliche Kontrolle gegen gefälschte Rechnungen.
- Keine zusätzliche Software: Bietet Ihre Bank die Freigabe im Online-Banking an, brauchen Sie nur Ihren Bankzugang.
Unser Rechenbeispiel: Bei 150.000 Euro Einkauf im Monat sparen Sie 3.000 Euro pro Monat, wenn Ihre Lieferanten 2 Prozent Skonto gewähren. Ihr Erstgespräch mit der Kanzleiinhaberin: einfach per WhatsApp schreiben (+49 179 1179 880). Wer den Zahlungsverkehr lieber selbst in DATEV erledigt, findet unsere Schulung Bank online & Zahlungsverkehr im Shop.
Mehr dazu: monatliche Buchhaltung, DATEV Unternehmen online im Alltag, Vorsteuerabzug im Glossar und so arbeitet unsere digitale Kanzlei.
Häufige Fragen
Kann mein Steuerberater Überweisungen für mich ausführen?
Im hier beschriebenen Ablauf nicht. Die Kanzlei erstellt die Zahlungsvorschläge und stellt sie im DATEV-Rechenzentrum bereit, ohne sie an die Bank zu übermitteln. Ausgeführt wird erst, wenn Sie als Kontoinhaber freigeben – ein Zahlungsvorgang ist nach § 675j BGB nur mit Ihrer Zustimmung wirksam.
Brauche ich DATEV-Software, um die Zahlungen freizugeben?
Nicht unbedingt. Bietet Ihre Bank die Freigabe von Zahlungsdateien aus dem DATEV-Sammelverfahren im Online-Banking an, genügt Ihr Bankzugang. Alternativ geben Sie in Bank online innerhalb von DATEV Unternehmen online oder per EBICS mit elektronischer Unterschrift frei.
Muss ich bei Skonto die Vorsteuer korrigieren?
Ja. Skonto mindert das Entgelt, deshalb ist der Vorsteuerabzug nach § 17 Abs. 1 Satz 2 UStG zu berichtigen – für den Zeitraum, in dem der Skonto in Anspruch genommen wird. Bei 3.570 Euro Skonto auf eine Rechnung mit 19 Prozent Umsatzsteuer entfallen 570 Euro auf die Vorsteuer.
Wann gilt eine Steuerzahlung per Überweisung als pünktlich?
Maßgeblich ist der Tag, an dem der Betrag dem Finanzamt gutgeschrieben wird (§ 224 Abs. 2 Nr. 2 AO). Bei einer Säumnis bis zu drei Tagen wird kein Säumniszuschlag erhoben (§ 240 Abs. 3 AO), danach 1 Prozent je angefangenen Monat. Mit einem SEPA-Lastschriftmandat gilt die Zahlung am Fälligkeitstag als entrichtet.
Wie lange kann ich bereitgestellte Zahlungen freigeben?
Bei Zahlungsdateien aus dem Service-Rechenzentrumsverfahren hält die Bank die Dateien nach den Sparkassen-Bedingungen 14 Kalendertage zur Verfügung, für Lohnzahlungen im Bankportal nennt DATEV ebenfalls 14 Tage. Danach können Sie den Auftrag nicht mehr erteilen. Die konkrete Frist steht auf dem Begleitzettel.
Quellen
- § 675j BGB – Zustimmung und Widerruf der Zustimmung
- § 17 UStG – Änderung der Bemessungsgrundlage
- § 18 UStG – Besteuerungsverfahren
- § 41a EStG – Anmeldung und Abführung der Lohnsteuer
- § 224 AO – Leistungsort, Tag der Zahlung
- § 240 AO – Säumniszuschläge
- § 286 BGB – Verzug des Schuldners
- § 288 BGB – Verzugszinsen und sonstiger Verzugsschaden
- BaFin: Empfängerüberprüfung bei Überweisungen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand siehe oben; Gesetze, BMF-Schreiben und Rechtsprechung können sich ändern.
TABAK Steuerberatung
Augustaanlage 33, 68165 Mannheim
Inhaberin und Steuerberaterin: Fatma Tabak-Özkul