Stand: Oktober 2026
Wer seine Rechnungen bisher in Word oder Excel schreibt, braucht für die E-Rechnung ein Programm, das einen strukturierten Datensatz erzeugt. Für Unternehmen, die ohnehin über DATEV Unternehmen online mit ihrer Steuerkanzlei arbeiten, liegt DATEV Auftragswesen next nahe: Angebot, Lieferschein und Rechnung entstehen in derselben Online-Anwendung, und die fertige Rechnung landet ohne zweiten Arbeitsschritt bei der Buchhaltung.
Dieser Beitrag zeigt die praktische Umsetzung: was Sie einrichten müssen, welche Formate das Programm erzeugt, wie der Versand funktioniert und an welchen Stellen es beim Start typischerweise hakt. Wer ab wann zur E-Rechnung verpflichtet ist, erklären wir ausführlich im Beitrag E-Rechnung ab 2027: Wer muss ausstellen?
Was ist DATEV Auftragswesen next – und wann brauchen Sie es?
Auftragswesen next ist ein Zusatzmodul zu DATEV Unternehmen online. Es läuft im Browser, auch auf Tablet oder Laptop. DATEV nennt als Belegtypen Angebot, Auftragsbestätigung, Anzahlung, Lieferschein, Rechnung, Rechnungskorrektur und kaufmännische Gutschrift; ein Beleg lässt sich in den Folgebeleg weiterführen, etwa der Lieferschein in die Rechnung. Voraussetzung ist laut DATEV ein Vertrag für Unternehmen online und für Auftragswesen next.
Zur Pflichtlage in drei Sätzen: Ab 1. Januar 2027 müssen Unternehmen, deren Gesamtumsatz 2026 über 800.000 Euro lag, an inländische Firmenkunden grundsätzlich E-Rechnungen ausstellen. Wer darunter bleibt, darf 2027 noch Papier oder – mit Zustimmung des Kunden – ein PDF verwenden (§ 27 Abs. 38 Satz 1 Nr. 2 UStG). Für Leistungen ab 2028 läuft diese Übergangsregel für alle aus.
Wie richten Sie Auftragswesen next für die E-Rechnung ein?
Die E-Rechnung ist nur so gut wie die Stammdaten dahinter. Als ersten Schritt nennt DATEV Kunden-, Unternehmens- und Artikeldaten; hinzu kommt die Bankverbindung:
- Unternehmensangaben: Unter Konfiguration | Belege senden | E-Rechnung wird die Funktion aktiviert und die eigenen Angaben werden erfasst. In den Stammdaten muss eine Steuernummer oder USt-IdNr. hinterlegt sein.
- Bankverbindung: Die eigene Bankverbindung wird in DATEV Stammdaten online gepflegt. Bei mehreren Konten nutzt die E-Rechnung die als Standard markierte Bank.
- Kunden: Pro Kunde wählen Sie unter „Allgemeine Rechnungsdaten“ das Rechnungsformat E-Rechnung und hinterlegen die Rechnungs-E-Mail. Zahlungsziel und Skonto zieht das Programm aus den Zahlungsbedingungen des Kunden.
- Artikel und Preise: Die Norm EN 16931 arbeitet mit Nettopreisen. DATEV weist deshalb darauf hin, dass E-Rechnungen nur auf Basis von Nettopreislisten erstellt werden können.
Nummernkreise festlegen
Unter Konfiguration | Belege erstellen | Grundkonfiguration legen Sie den Nummernaufbau je Belegart fest, mit optionalem Präfix (zum Beispiel „RE2027“) und Startnummer. Die Nummer darf nicht mit 0 beginnen, jede Nummer einer Belegart darf nur einmal vorkommen. Das passt zur gesetzlichen Vorgabe:
eine fortlaufende Nummer mit einer oder mehreren Zahlenreihen, die zur Identifizierung der Rechnung vom Rechnungsaussteller einmalig vergeben wird (Rechnungsnummer)
Die übrigen Pflichtangaben nach § 14 Abs. 4 UStG – Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Ausstellungsdatum, Menge und Art der Leistung, Leistungszeitpunkt, Entgelt nach Steuersätzen, Steuersatz und Steuerbetrag – kommen aus Konfiguration, Kundenstamm und Beleg. Fehlt dort etwas, fehlt es auch im Datensatz.
Bei der Umstellung auf die E-Rechnung entscheidet sich vieles schon bei den Stammdaten. Wenn Kundenanschrift, Steuernummer und Bankverbindung einmal sauber hinterlegt sind, läuft jede weitere Rechnung mit denselben Daten.
Stimmen Ihre Stammdaten für die E-Rechnung?
Wir sehen uns Konfiguration, Kundenstamm und Nummernkreise in Auftragswesen next mit Ihnen an, bevor die erste E-Rechnung rausgeht.
✓ Antwort binnen 120 Minuten ✓ kostenlos ✓ unverbindlichXRechnung oder ZUGFeRD: Welches Format entsteht?
Umsatzsteuerlich zählt nur ein strukturiertes Format nach EN 16931 oder ein vereinbartes Format, aus dem sich alle Pflichtangaben vollständig herauslesen lassen (§ 14 Abs. 1 Satz 6 UStG). Das BMF nennt ausdrücklich die XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL (Abschnitt 14.1 Abs. 14 UStAE in der Fassung vom 15. Oktober 2025).
Auftragswesen next erzeugt laut DATEV diese Formate:
| Versandweg | Format laut DATEV |
|---|---|
| ZUGFeRD, Profil EN 16931, Version 2.4 | |
| Portal oder Netzwerk mit Kundenreferenz (z. B. TRAFFIQX®) | ZUGFeRD (über TRAFFIQX®: Profil EN 16931, Version 2.5) oder XRechnung 3.02 |
| Peppol | Peppol BIS Billing 3.0.20 |
ZUGFeRD verbindet den Datensatz mit einem lesbaren PDF in einer Datei. Weichen beide voneinander ab, gilt nach Auffassung des BMF der Datensatz. Die XRechnung besteht dagegen nur aus Daten; Ihr Kunde braucht zum Lesen einen Viewer.
Tipp: Verlangt ein Kunde eine Bestellnummer oder eine andere Angabe, die nicht in der Eingabemaske vorkommt, lassen sich einzelne Felder der Norm über eine Platzhalter-Schreibweise befüllen, zum Beispiel ##BT-13:123456## für die Bestellnummer. DATEV listet die unterstützten Felder in einem eigenen Hilfe-Dokument.
Wie wird die E-Rechnung versendet?
Mit „Fertigstellen“ wird die Rechnung festgeschrieben. Laut DATEV dauert die Erzeugung der E-Rechnung rund zehn Minuten; danach wird sie automatisch versendet. Wohin, entscheiden die Kundendaten:
- Per E-Mail: Ist eine Rechnungs-E-Mail erfasst und keine Kundenreferenz eingetragen, geht die Rechnung als ZUGFeRD-Datei per E-Mail hinaus.
- Über ein Portal oder Netzwerk: Mit einer gültigen Kundenreferenz – TRAFFIQX®-ID mit vorangestelltem „TX:“ oder Leitweg-ID – kann die Rechnung als ZUGFeRD oder XRechnung zugestellt werden, sofern der Empfänger dort registriert ist.
- Über Peppol: Die Peppol-ID kommt in das Feld Zustelladresse (BT-49), zusätzlich die Kundenreferenz (BT-10).
Einen bestimmten Übermittlungsweg schreibt das Gesetz nicht vor; das BMF nennt unter anderem die E-Mail. Welcher Weg gilt, vereinbaren Sie mit Ihrem Kunden. Was Ihr Kunde auf der Empfangsseite braucht, lesen Sie in E-Rechnung empfangen: E-Mail, Postfach, Peppol.
Stundennachweise oder Aufmaße gehören nach DATEV in die E-Rechnung eingebettet. Im Entwurf können Sie bis zu fünf Anhänge mit zusammen höchstens 6 MB anfügen, etwa als PDF, CSV oder XLSX.
Wie kommt die Rechnung in die Buchhaltung?
Hier liegt der eigentliche Vorteil gegenüber einem Einzelprogramm. Laut DATEV werden die fertigen Belege beim Versand zugleich der Steuerkanzlei bereitgestellt. Die Rechnung geht mit ihren Anhängen an DATEV Belege online und wird dort archiviert. Ihre Kanzlei bucht also aus denselben Daten, die Ihr Kunde erhalten hat, und niemand tippt die Rechnung ein zweites Mal ab.
Arbeitet Ihre Kanzlei in Belege online mit der Bearbeitungsform „Erweitert“, lassen sich in Auftragswesen next außerdem Sachkonten je Geschäftsvorfall hinterlegen, etwa für Verkäufe im Inland, Verkäufe an Unternehmen in der EU oder Anzahlungen. Diese Einstellung stimmen Sie am besten mit der Kanzlei ab. Wie Belege, Bank und Kasse in Unternehmen online zusammenspielen, zeigt unser Beitrag DATEV Unternehmen online; zur Aufbewahrung der XML-Dateien lesen Sie E-Rechnungen GoBD-konform archivieren.
Typische Fehler beim Start
- Bruttopreise im Artikelstamm: Die E-Rechnung rechnet in Auftragswesen next immer netto. Wer bisher mit Bruttopreisen arbeitet, sollte die Preislisten vor dem Umstieg umstellen.
- Kunde noch auf PDF eingestellt: Die Umstellung erfolgt in den Kundendaten. Ein offener Entwurf übernimmt sie erst, wenn Sie den Kunden im Beleg erneut auswählen.
- Kein Leistungsdatum: Lieferdatum oder Leistungszeitraum gehören in jede Rechnung (§ 14 Abs. 4 Satz 1 Nr. 6 UStG) und füllen die Felder BT-72 bis BT-74.
- Korrektur als neue Rechnung: Besteht eine E-Rechnungspflicht, muss auch die Berichtigung als E-Rechnung erfolgen und sich eindeutig auf die ursprüngliche Rechnung beziehen (§ 31 Abs. 5 UStDV). Führen Sie die Rechnung deshalb in eine Rechnungskorrektur weiter; Nummer und Datum der Ursprungsrechnung trägt das Programm dann selbst ein.
Wichtiger Hinweis: Ein Fehler im Datensatz trifft zuerst Ihren Kunden, denn sein Vorsteuerabzug hängt an einer ordnungsgemäßen Rechnung. Das BMF empfiehlt, E-Rechnungen schon beim Erstellen und Versenden zu validieren. Was bei fehlerhaften Rechnungen gilt, lesen Sie in Fehlerhafte E-Rechnung: Folgen für den Vorsteuerabzug.
Unser Angebot: Praxis-Schulung E-Rechnung mit Auftragswesen next
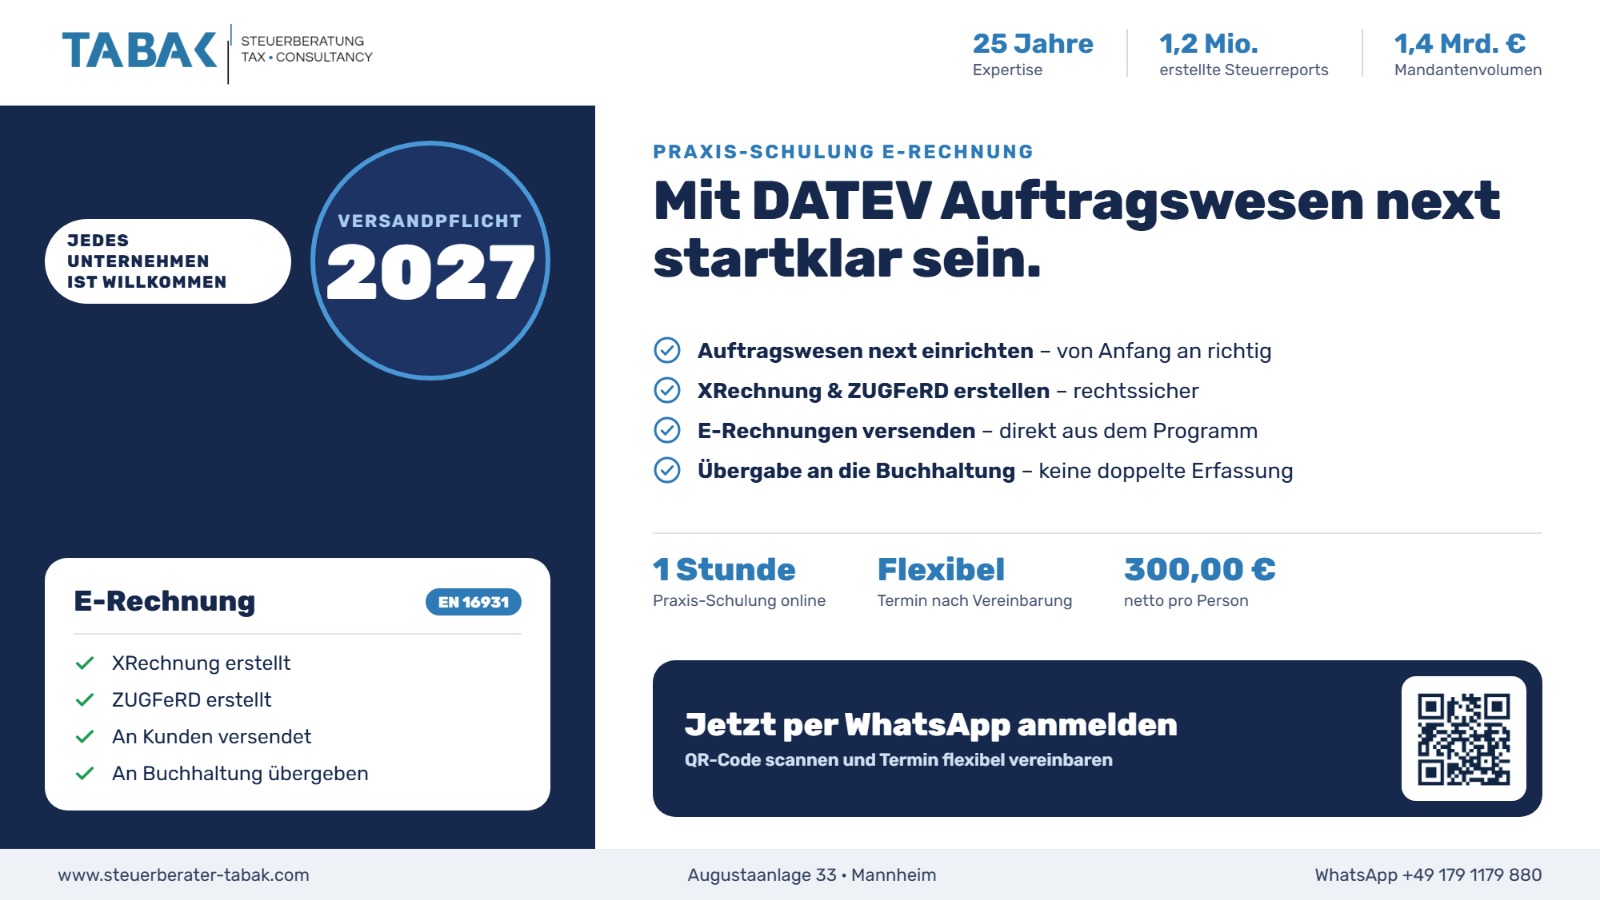
Mit DATEV Auftragswesen next startklar sein: Unsere Praxis-Schulung E-Rechnung führt Sie durch das Programm, von der Einrichtung bis zur Übergabe an die Buchhaltung. Sie ist für alle Firmen und Mitarbeiter gedacht – für Unternehmen, die ab 2027 wegen eines Vorjahresumsatzes über 800.000 Euro versenden müssen, ebenso wie für alle, die sich vor der allgemeinen Pflicht ab 2028 vorbereiten.
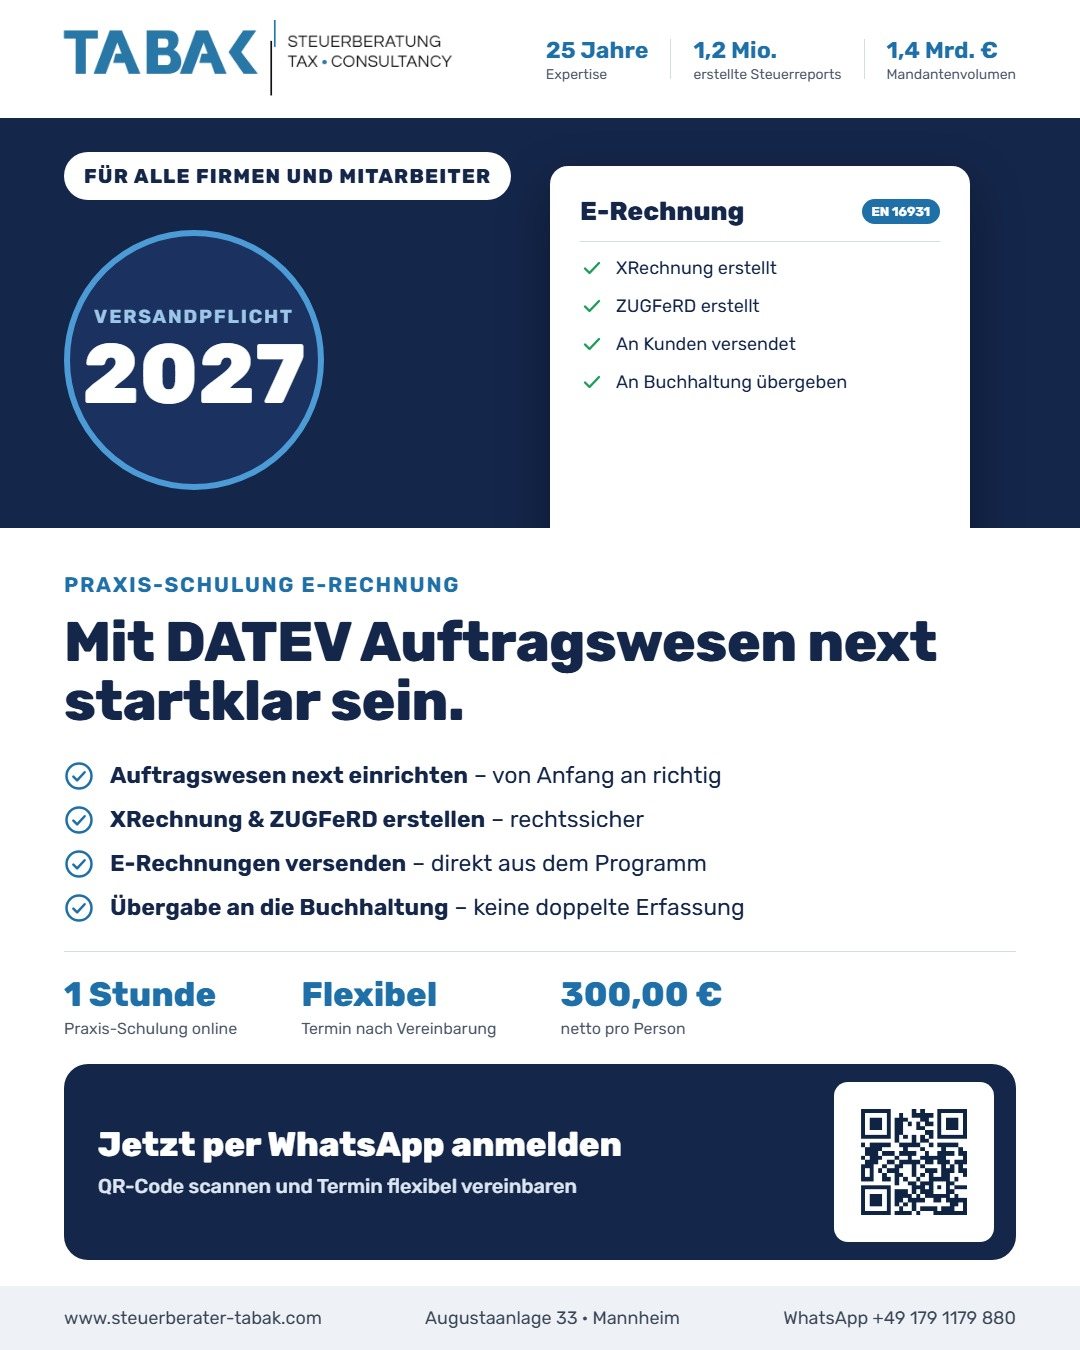
- Auftragswesen next einrichten – von Anfang an richtig
- XRechnung und ZUGFeRD erstellen – mit allen Pflichtangaben im Datensatz
- E-Rechnungen versenden – direkt aus dem Programm
- Übergabe an die Buchhaltung – keine doppelte Erfassung
1 Stunde Praxis-Schulung online, Termin flexibel nach Vereinbarung. 300,00 € netto pro Person, Aktionspreis bis 30.11.2026. Zur Anmeldung können Sie uns per WhatsApp schreiben (+49 179 1179 880) oder die Schulung direkt im Shop buchen: DATEV Auftragswesen next – Live-Schulung Angebot & E-Rechnung. Weitere Kurse finden Sie unter DATEV-Schulungen.
Mehr zum Thema: E-Rechnung im Steuer-Glossar, monatliche Buchhaltung, so arbeitet unsere digitale Kanzlei und die Produktbeschreibung von DATEV.
Häufige Fragen
Welche Formate erzeugt DATEV Auftragswesen next für die E-Rechnung?
Laut DATEV erzeugt das Programm ZUGFeRD im Profil EN 16931, die XRechnung und Peppol BIS Billing. Per E-Mail wird ZUGFeRD versendet; mit einer Kundenreferenz wie TRAFFIQX®-ID oder Leitweg-ID ist auch die XRechnung möglich. Beide Formate erkennt das BMF als E-Rechnung an.
Ist es erlaubt, eine E-Rechnung per E-Mail zu versenden?
Ja. Das Gesetz schreibt keinen bestimmten Übermittlungsweg vor; das BMF nennt den Versand per E-Mail ausdrücklich als eine Möglichkeit. Welcher Weg im Einzelfall gilt, vereinbaren Sie mit Ihrem Kunden.
Kann man eine PDF-Rechnung in eine E-Rechnung umwandeln?
Nicht durch Umwandeln der Datei – die Pflichtangaben müssen im strukturierten Datensatz stehen. In Auftragswesen next stellen Sie dafür in den Kundendaten das Rechnungsformat auf E-Rechnung um; ein offener Entwurf übernimmt die Änderung, wenn Sie den Kunden erneut auswählen. Bereits fertiggestellte Rechnungen bleiben festgeschrieben.
Brauche ich für Auftragswesen next DATEV Unternehmen online?
Ja. Laut DATEV setzt Auftragswesen next einen Vertrag für DATEV Unternehmen online und für das Zusatzmodul selbst voraus. Dafür werden fertige Rechnungen zugleich an DATEV Belege online übergeben und Ihrer Steuerkanzlei bereitgestellt.
Muss ich ab 2027 E-Rechnungen versenden?
Nur wenn Ihr Gesamtumsatz 2026 über 800.000 Euro lag und Sie an inländische Unternehmen leisten. Kleinere Unternehmen dürfen 2027 noch Papier oder – mit Zustimmung – PDF verwenden, ab 2028 gilt die Pflicht für alle. Einzelheiten im Beitrag E-Rechnung ab 2027.
Quellen
- § 14 UStG – Ausstellung von Rechnungen
- § 27 UStG – Allgemeine Übergangsvorschriften (Abs. 38)
- § 31 UStDV – Angaben in der Rechnung (Abs. 5, Berichtigung)
- BMF: Fragen und Antworten zur E-Rechnung
- BMF-Schreiben vom 15.10.2025 – Anpassung des UStAE zur E-Rechnung
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand siehe oben; Gesetze, BMF-Schreiben und Rechtsprechung können sich ändern.
TABAK Steuerberatung
Augustaanlage 33, 68165 Mannheim
Inhaberin und Steuerberaterin: Fatma Tabak-Özkul