Stand: Oktober 2026
Ihr Steuerberater kündigt an, in den Ruhestand zu gehen, die Kanzlei zu verkaufen oder zu schließen – oder er fällt unerwartet aus. Für Sie als Unternehmer stellt sich dann nicht die Frage, ob es weitergeht, sondern wie: Wer betreut künftig Ihr Mandat, wo liegen Ihre Unterlagen, und wer übermittelt die nächste Umsatzsteuer-Voranmeldung?
Dieser Beitrag zeigt, was rechtlich mit Ihrem Mandat geschieht, wann die Steuerberaterkammer einen Praxisabwickler oder Praxistreuhänder einsetzt und welche Fristen Sie selbst im Blick behalten müssen. Wie eine Kündigung formal abläuft, lesen Sie im Beitrag Steuerberater kündigen.
Geht mein Mandat automatisch auf den Nachfolger über?
Nein. Für Dienstverträge gilt: Der Verpflichtete hat die Dienste im Zweifel in Person zu leisten, und der Anspruch auf die Dienste ist im Zweifel nicht übertragbar (§ 613 BGB). Hinzu kommt die Verschwiegenheit. Sie umfasst alles, was Ihr Berater in Ausübung seines Berufs erfahren hat (§ 57 Abs. 1 StBerG). Offenbart ein Steuerberater ein ihm anvertrautes Betriebs- oder Geschäftsgeheimnis unbefugt, macht er sich strafbar (§ 203 Abs. 1 Nr. 3 StGB).
Verkaufen darf Ihr Berater seine Praxis trotzdem. Die Berufsordnung der Bundessteuerberaterkammer erlaubt die Übertragung gegen Entgelt, stellt aber klar: Akten und Unterlagen eines Mandanten dürfen nur nach dessen Einwilligung übergeben werden (§ 28 Abs. 1 und 2 BOStB). Für Sie bedeutet das:
- Sie entscheiden selbst, ob Sie mit der Kanzlei weiterarbeiten, die die Praxis übernimmt, oder eine andere Kanzlei beauftragen.
- Ohne Ihre Einwilligung dürfen Ihre Akten nicht an den Erwerber gehen.
- Arbeiten Sie mit dem Erwerber weiter, klären Sie dabei ausdrücklich, wer die offenen Arbeiten übernimmt – etwa einen angefangenen Jahresabschluss.
Fällt Ihr Berater wegen Krankheit länger als einen Monat aus, muss er einen allgemeinen Vertreter bestellen und das der Kammer unverzüglich anzeigen (§ 69 Abs. 1 StBerG). Das überbrückt eine Abwesenheit, ersetzt aber keinen Nachfolger.
Praxisabwickler und Praxistreuhänder: Wann die Kammer eingreift
Mit dem Tod eines Steuerberaters erlischt seine Bestellung, ebenso mit dem Verzicht gegenüber der Steuerberaterkammer (§ 45 Abs. 1 Nr. 1 und 2 StBerG). Für die Praxis kann die zuständige Kammer dann einen anderen Steuerberater zum Abwickler bestellen – nach dem Tod des Beraters ebenso wie bei einem früheren Berater, dessen Bestellung erloschen, zurückgenommen oder widerrufen worden ist (§ 70 Abs. 1 StBerG). Seine Aufgabe beschreibt das Gesetz so:
Dem Abwickler obliegt es, die schwebenden Angelegenheiten abzuwickeln. Er führt die laufenden Aufträge fort; innerhalb der ersten sechs Monate ist er auch berechtigt, neue Aufträge anzunehmen.
Für Sie als Mandant sind vier Punkte wichtig:
- Befristet: Der Abwickler wird in der Regel nicht länger als ein Jahr bestellt. Auf seinen Antrag kann die Bestellung jeweils um höchstens ein Jahr verlängert werden, wenn schwebende Angelegenheiten noch offen sind (§ 70 Abs. 2 StBerG).
- Vollmacht kraft Gesetzes: Für schwebende Angelegenheiten gilt der Abwickler als von Ihnen bevollmächtigt – sofern Sie nicht in anderer Weise für die Wahrnehmung Ihrer Rechte gesorgt haben (§ 70 Abs. 3 Satz 4 StBerG), etwa indem Sie eine neue Kanzlei beauftragen.
- Offene Honorare: Der Abwickler darf Gebührenansprüche des früheren Beraters im eigenen Namen geltend machen, bei einem verstorbenen Berater für Rechnung der Erben (§ 70 Abs. 6 StBerG). Eine Rechnung vom Abwickler ist also kein Irrläufer.
- Keine Dauerlösung: Nach Ende seiner Bestellung darf der Abwickler zwei Jahre lang nicht für Mandanten tätig werden, die er als Abwickler betreut hat – es sei denn, die Erben oder der frühere Berater haben schriftlich eingewilligt (§ 70 Abs. 8 in Verbindung mit § 69 Abs. 6 StBerG).
Den Praxistreuhänder gibt es nur in einer besonderen Lage: Die Erben eines verstorbenen Beraters wollen die Praxis auf eine bestimmte Person übertragen, die selbst noch nicht zur Hilfeleistung in Steuersachen befugt ist. Dann kann die Kammer auf Antrag der Erben für bis zu drei Jahre einen Treuhänder bestellen, in Ausnahmefällen für ein weiteres Jahr (§ 71 Abs. 1 StBerG). Er führt die Praxis in eigener Verantwortung, aber für Rechnung und auf Kosten der Erben (§ 71 Abs. 2 StBerG).
Wichtiger Hinweis: Die Kammer „kann“ einen Abwickler bestellen, sie muss es nicht. Hört Ihr Berater regulär auf, sollten Sie sich deshalb nicht auf eine Abwicklung verlassen, sondern rechtzeitig selbst eine neue Kanzlei beauftragen. Eine Neuregelung der Abwicklung ist geplant: Der Gesetzentwurf der Bundesregierung zur Neuordnung aufsichtsrechtlicher Verfahren (BT-Drucksache 21/4298) wurde am 25. März 2026 im Bundestag in erster Lesung beraten und an die Ausschüsse überwiesen. Beschlossen ist er nicht; es gilt § 70 StBerG in der geltenden Fassung.
Ein Praxisabwickler hat sich bei Ihnen gemeldet?
Wir klären mit Ihnen, welche Arbeiten offen sind, und übernehmen Ihr Mandat zu einem festen Stichtag.
✓ Antwort binnen 120 Minuten ✓ kostenlos ✓ unverbindlichIhre Unterlagen: Was der bisherige Berater herausgeben muss
Dokumente, die Ihr Berater aus Anlass seiner Tätigkeit von Ihnen oder für Sie erhalten hat, muss er Ihnen auf Verlangen herausgeben (§ 66 Abs. 2 Satz 1 StBerG). Ausgenommen sind die Korrespondenz mit Ihnen, Dokumente, die Sie bereits in Urschrift oder Abschrift haben, und die internen Arbeitspapiere der Kanzlei. Bei offenen Rechnungen darf er die Herausgabe zurückhalten, solange das nicht unangemessen ist (§ 66 Abs. 3 StBerG).
Gerade bei einer Kanzleischließung sollten Sie eine Regel kennen: Fordert Ihr Berater Sie auf, Ihre Dokumente in Empfang zu nehmen, und Sie reagieren binnen sechs Monaten nach Zugang nicht, entfällt seine Pflicht, sie weiter aufzubewahren (§ 66 Abs. 2 Satz 3 StBerG). Sonst bewahrt er die Handakten zehn Jahre auf, gerechnet ab dem Ende des Jahres, in dem der Auftrag endete (§ 66 Abs. 1 StBerG).
Tipp: Beantworten Sie ein solches Schreiben sofort und teilen Sie mit, an wen die Unterlagen gehen sollen – an Sie oder direkt an Ihre neue Kanzlei.
Ihre eigene Aufbewahrungspflicht bleibt davon unberührt: Bücher, Aufzeichnungen und Jahresabschlüsse sind zehn Jahre, Buchungsbelege acht Jahre aufzubewahren (§ 147 Abs. 3 AO). Wie Buchhaltungsbestände elektronisch umziehen, beschreibt unser Beitrag DATEV-Daten zur neuen Kanzlei mitnehmen.
Welche Fristen laufen weiter?
Das Finanzamt wartet nicht, bis Ihre Kanzleifrage geklärt ist. Die Pflichten liegen bei Ihnen als Unternehmer oder Arbeitgeber, nicht beim Berater:
| Pflicht | Termin | Vorschrift |
|---|---|---|
| Umsatzsteuer-Voranmeldung | 10. Tag nach Ablauf des Voranmeldungszeitraums | § 18 Abs. 1 UStG |
| Lohnsteuer-Anmeldung | spätestens 10. Tag nach Ablauf des Anmeldungszeitraums | § 41a Abs. 1 EStG |
| Steuererklärungen 2024, von einer Kanzlei erstellt | 30. April 2026 – bereits abgelaufen | Art. 97 § 36 Abs. 3 EGAO |
| Steuererklärungen 2025, von einer Kanzlei erstellt | 1. März 2027 (28. Februar ist ein Sonntag) | § 149 Abs. 3, § 108 Abs. 3 AO |
| Steuererklärungen 2026, von einer Kanzlei erstellt | 29. Februar 2028 | § 149 Abs. 3 AO |
Das Finanzamt kann Erklärungen im Einzelfall früher anfordern, mit einer Frist von vier Monaten (§ 149 Abs. 4 AO). Wird eine Jahreserklärung nicht binnen 14 Monaten nach Ablauf des Kalenderjahres abgegeben, ist von wenigen Ausnahmen abgesehen ein Verspätungszuschlag festzusetzen (§ 152 Abs. 2 und 3 AO). Er beträgt je angefangenem Monat 0,25 Prozent der um Vorauszahlungen und Abzugsbeträge verminderten Steuer, mindestens 25 Euro (§ 152 Abs. 5 Satz 2 AO). Das Verschulden eines Vertreters wird Ihnen dabei zugerechnet (§ 152 Abs. 1 Satz 2 AO).
Wenn ein Berater aufhört, ist das für Mandanten selten ein Steuerproblem, aber oft ein Zeitproblem. Wer früh klärt, welche Erklärungen offen sind und wo die Unterlagen liegen, muss beim Wechsel nichts überstürzen.
Ist der Abschluss 2025 beim Wechsel schon angefangen, lesen Sie weiter im Beitrag Wechsel mitten im Jahresabschluss. Die Vollmacht beim Finanzamt stellen Sie um, wie im Beitrag Vollmacht beim Finanzamt umstellen beschrieben.
Checkliste: Was Sie jetzt selbst tun sollten
- Fragen Sie schriftlich nach dem genauen Stichtag, bis zu dem Ihr Berater noch arbeitet.
- Lassen Sie sich auflisten, welche Voranmeldungen, Lohnabrechnungen, Abschlüsse und Erklärungen offen sind.
- Entscheiden Sie, ob Sie einer Übertragung an einen Erwerber zustimmen oder eine andere Kanzlei beauftragen.
- Verlangen Sie die Herausgabe Ihrer Unterlagen und bestimmen Sie, wohin sie gehen.
- Klären Sie offene Honorare, damit nichts zurückgehalten wird.
- Prüfen Sie, ob die Dauerfristverlängerung, Lohnkonten und Bankanbindungen nahtlos weiterlaufen.
Unser Angebot: Übernahme ohne Lücke, auch mitten im Jahr
„Ihr Steuerberater geht in den Ruhestand? Wir übernehmen nahtlos – auch mitten im Jahr.“ Dafür steht unser Übernahme-Angebot für Unternehmen, deren bisherige Kanzlei aufhört.
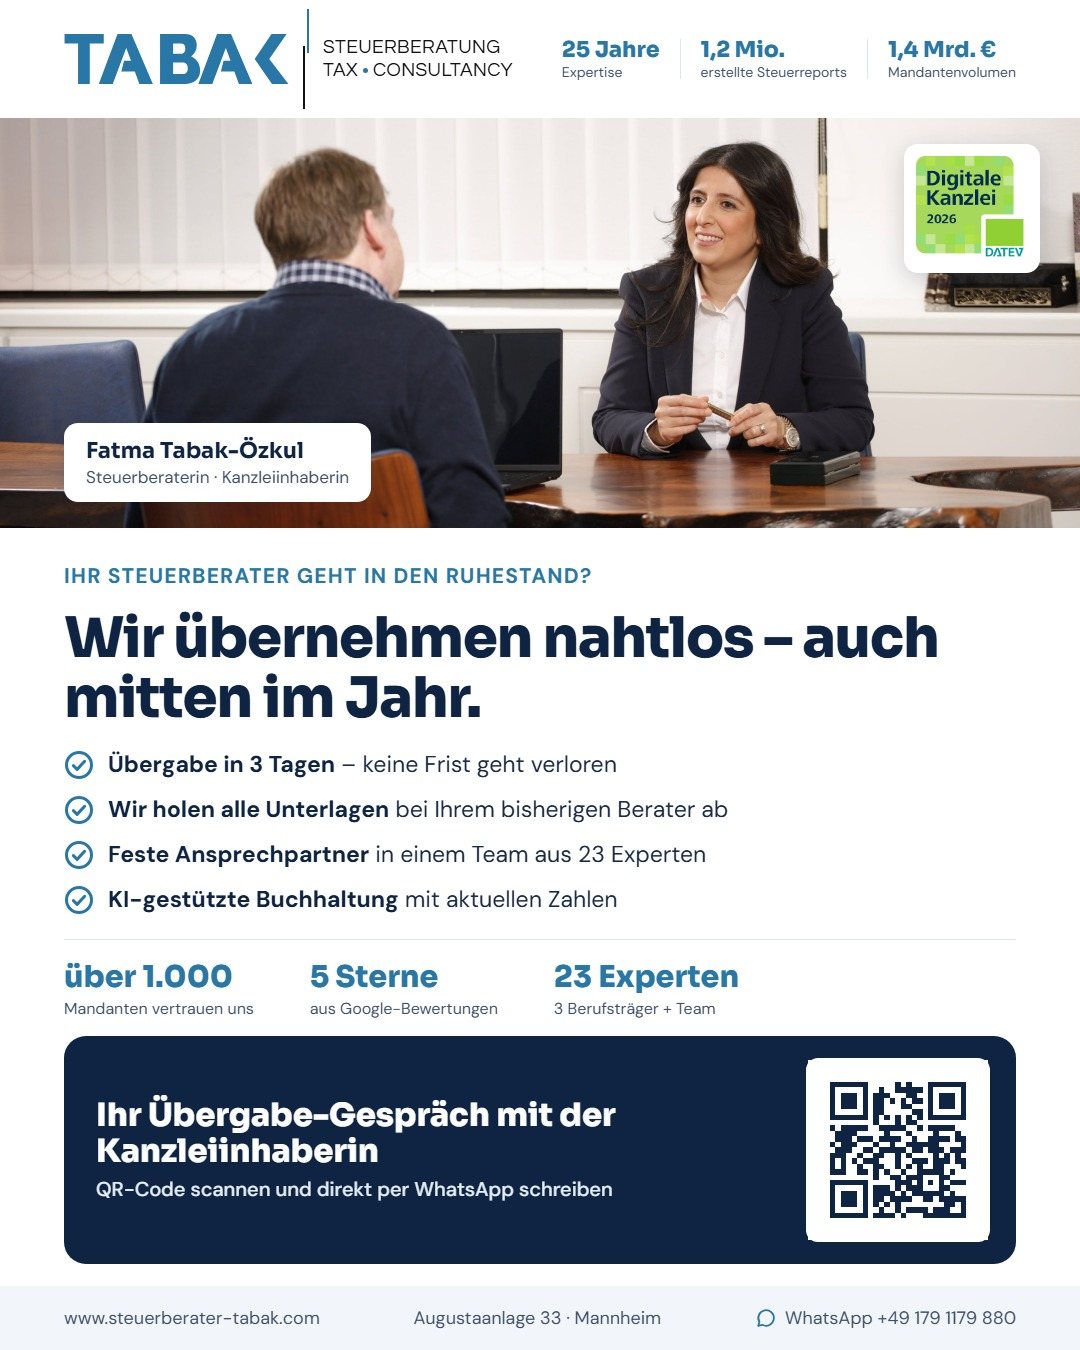
- Übergabe in 3 Tagen: Wir organisieren die Übergabe innerhalb von drei Tagen, damit keine Frist verloren geht.
- Abholung der Unterlagen: Wir holen alle Unterlagen bei Ihrem bisherigen Berater ab – mit Ihrer Einwilligung und Vollmacht.
- Feste Ansprechpartner: Sie wissen von Anfang an, wer sich um Ihre Buchhaltung und Ihre Fristen kümmert.
- KI-gestützte Buchhaltung mit aktuellen Zahlen: Belege, Bankumsätze und Auswertungen laufen digital ein.
Ihr Übergabe-Gespräch mit der Kanzleiinhaberin: per WhatsApp schreiben (+49 179 1179 880).
Mehr zu unseren Leistungen: Steuerberater wechseln, monatliche Buchhaltung, Lohnbuchhaltung und Jahresabschluss.
Häufige Fragen
Was passiert mit meinem Mandat, wenn mein Steuerberater in den Ruhestand geht?
Das Mandat geht nicht automatisch auf einen Nachfolger über. Dienste sind im Zweifel in Person zu leisten, der Anspruch darauf ist im Zweifel nicht übertragbar (§ 613 BGB). Sie entscheiden selbst, ob Sie mit dem Erwerber der Praxis weiterarbeiten oder eine andere Kanzlei beauftragen.
Darf mein Steuerberater meine Akten beim Praxisverkauf an den Käufer weitergeben?
Nur mit Ihrer Einwilligung. Die Berufsordnung der Bundessteuerberaterkammer erlaubt den Praxisverkauf, Akten und Unterlagen eines Mandanten dürfen aber nur nach dessen Einwilligung übergeben werden (§ 28 Abs. 2 BOStB). Grundlage ist die Verschwiegenheitspflicht nach § 57 Abs. 1 StBerG.
Was ist ein Praxisabwickler und was darf er?
Ist ein Steuerberater gestorben oder seine Bestellung erloschen, kann die Steuerberaterkammer einen anderen Steuerberater zum Abwickler bestellen (§ 70 StBerG). Er wickelt schwebende Angelegenheiten ab, führt laufende Aufträge fort und darf in den ersten sechs Monaten auch neue Aufträge annehmen. In der Regel wird er für höchstens ein Jahr bestellt.
Welche Unterlagen muss mir mein bisheriger Steuerberater herausgeben?
Alle Dokumente, die er aus Anlass seiner Tätigkeit von Ihnen oder für Sie erhalten hat, auf Verlangen (§ 66 Abs. 2 StBerG). Ausgenommen sind die Korrespondenz, Dokumente, die Sie schon haben, und interne Arbeitspapiere. Fordert er Sie zur Abholung auf und reagieren Sie binnen sechs Monaten nicht, muss er die Dokumente nicht weiter aufbewahren.
Verlängert sich die Abgabefrist, wenn mein Steuerberater aufhört?
Nein. Von einer Kanzlei erstellte Erklärungen 2025 sind bis 1. März 2027 abzugeben (§ 149 Abs. 3, § 108 Abs. 3 AO). Eine Verlängerung darüber hinaus gibt es nur bei unverschuldeter Verhinderung, und das Verschulden eines Vertreters wird Ihnen zugerechnet (§ 109 Abs. 2 AO).
Quellen
- § 70 StBerG – Bestellung eines Praxisabwicklers
- § 71 StBerG – Bestellung eines Praxistreuhänders
- § 69 StBerG – Bestellung eines allgemeinen Vertreters
- § 45 StBerG – Erlöschen der Bestellung
- § 57 StBerG – Allgemeine Berufspflichten
- § 66 StBerG – Handakten
- § 203 StGB – Verletzung von Privatgeheimnissen
- § 613 BGB – Unübertragbarkeit
- Bundessteuerberaterkammer: Berufsordnung (BOStB), § 28 Praxisübertragung
- § 149 AO – Abgabe der Steuererklärungen
- § 152 AO – Verspätungszuschlag
- § 109 AO – Verlängerung von Fristen
- Art. 97 § 36 EGAO – Sonderregelungen auf Grund der Corona-Pandemie
- § 147 AO – Aufbewahrung von Unterlagen
- § 18 UStG – Besteuerungsverfahren
- § 41a EStG – Anmeldung und Abführung der Lohnsteuer
- Bundestag (DIP): Gesetz zur Neuordnung aufsichtsrechtlicher Verfahren – Vorgang
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand siehe oben; Gesetze, BMF-Schreiben und Rechtsprechung können sich ändern.
TABAK Steuerberatung
Augustaanlage 33, 68165 Mannheim
Inhaberin und Steuerberaterin: Fatma Tabak-Özkul